Visar inlägg med etikett hq bank. Visa alla inlägg
Visar inlägg med etikett hq bank. Visa alla inlägg
lördag 7 april 2012
HQ-såpan får nytt bränsle
Såpoperan om HQ Banks fall har fått nytt bränsle i form av en blogg signerad före detta styrelseledamoten Pernilla Ström. Hittills har hon mest framfört sina åsikter och några rätt öppna resonemang, men jag hoppas på mer som komplement till Neuraths bok och diverse artiklar. Missa inte denna nya pusselbit!


söndag 12 februari 2012
Recension av Den stora bankhärvan
SvD-reportern Carolina Neurath publicerade 2011 en uppmärksammad bok om den relativt färska HQ Bank-härvan som jag skrivit om tidigare. Nu har jag kommit loss och läst "Den stora bankhärvan" och kan rekommendera den till alla med intresse av den svenska finansmarknaden eller med ambitioner eller erfarenhet att ge sig in i styrelsearbete.
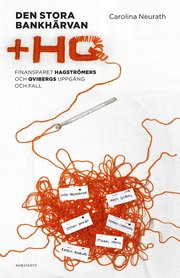 För den som missade HQ Bank-skandalen så var det i korthet så här: tradingavdelningen på HQ Bank handlade med optioner med låg likviditet och därmed ganska glest satta och otillförlitliga marknadsvärden. Därför införde man en teoretisk värderingsmodell som alltid skulle ligga i närheten av marknadsvärdena över tid. Problemen uppstod när de teoretiska värdena konstant hamnade över marknadsvärdena. Detta pågick under många år men på grund av relationerna och kulturen i företaget ignorerades eller tystades detta ner. 2010 var skillnaderna i värdering så stora, samtidigt som tradingen visade ständiga förluster, att Finansinspektionen med flera blev misstänksamma.
Boken är lättläst och skriven på en nivå som inte bör vara något problem för mina läsare (Neurath beskriver svåra saker betydligt bättre än jag gör alltså). För att hålla uppe tempot och inte drunkna i legala eller tekniska detaljer slätar Neurath ofta över en del nyanser. Detta kan vara lite störande på sina ställen, men på det stora hela var det klokt och gör att bokens tema - personerna och relationerna i dramat - hålls rent och tydligt.
På det hela lägger man boken ifrån sig med en hel del stärkta fördomar om finansbranschen samt ett kraftigt sänkt förtroende för Hagströmer och Qviberg. Boken tar inte många timmar att läsa och jag rekommenderar den som sagt till alla som är intresserade av bankverksamhet, finansbranschen eller styrelsearbete och företagskultur i allmänhet.
fredag 10 september 2010
HQ Bank, Epilog
Jaha, så är de största svängningarna över i HQ-affären och bolaget som en gång ägde HQ Bank och HQ Fonder är ett tomt skal med
- Ca 2 kr/aktie i eget kapital
- Lite fasta kostnader (tror någon att styrelsearvodena omedelbart skrivits ner?)
- Vissa hypotetiska möjligheter att vinna i framtida rättstvister
Med dessa fakta i ryggen värderas bolaget till... 7 kr. Vad ska man säga? Jag tror att en rejäl satsning på Harry Boy har ett betydligt bättre väntevärde.
måndag 30 augusti 2010
Grov värdering av HQ Bank
Att göra en värdering av HQ Bank i nuläget är inte enkelt för en lekman, men jag tänkte göra ett försök baserat på bolagets Q2-rapport.
Jag utgår ifrån balansräkningen, grundansatsen är att skulderna är verkliga medan tillgångarna måste nagelfaras. Enligt balansräkningen är det egna kapitalet 414 MSEK, förutsatt att alla tillgångar är upptagna till korrekt värde. En titt på tillgångsposterna:
Jag utgår ifrån balansräkningen, grundansatsen är att skulderna är verkliga medan tillgångarna måste nagelfaras. Enligt balansräkningen är det egna kapitalet 414 MSEK, förutsatt att alla tillgångar är upptagna till korrekt värde. En titt på tillgångsposterna:
- Utlåning till kreditinstitut: borde vara rätt säkert, anta 100 %
- Utlåning till allmänheten: här finns säkert någon dålig fordran, anta 99 %, avdrag 23 MSEK
- Aktier och andelar: det här kan gå åt båda hållen, men ett någorlunda försiktigt antagande är 95 %, avdrag 25 MSEK
- Immateriella anläggningstillgångar: förmodligen värdelösa, anta 0 %, avdrag 38 MSEK
- Övriga tillgångar: innehåller (enligt not 3) 335 MSEK i skattefordringar. Det intressanta här är om detta ligger i HQ Bank eller i moderbolaget. Att döma av årsredovisningen 2009 ligger det inte i moderbolaget, därmed lär skattefordran försvinna med HQ Bank, avdrag 335 MSEK alltså
Totalt hittar jag alltså avdrag på 421 MSEK från ett eget kapital om 414 MSEK. Om mina mycket grova överslag stämmer saknar bolaget likvideringsvärde och bör inte köpas till något pris. En aktie är värd mindre än 0 SEK.
Har du någon synpunkt på min beräkning? Kommentera!
söndag 29 augusti 2010
HQ Bank-dramat
Nu under helgen har dramat om HQ Bank tagit rejäl fart. Det började i maj med att man medgav stora förluster på tradingavdelningen. Det som hände i fredags kväll var att Finansinspektionen meddelade att samtliga tillstånd dras in för banken som därmed förbjuds att bedriva sin verksamhet och tvångslikvideras.
Finansinspektionens beslut är välskrivet och rekommenderad läsning till alla som är intresserade. En ganska ful detalj i det stora är att den enda styrelseledamot som nämns med någon respekt är Catharina Lagerstam. Den ledamot som Mats Qviberg i stridens hetta dömde ut för att hon "inte hade nerver" för arbetet. I själva verket tycks hon ha varit den enda som hade kompetens att bedöma bankens verksamhet.
För oss värdeinvesterare har vi ett klassiskt fall av "distressed investing" framför oss. Vad är HQ värt på måndag? Till att börja med försöker man nu sälja bankverksamheten innan måndag. Men om vi antar att man inte lyckas? NASDAQ OMX har ännu inte meddelat några åtgärder för handeln med HQ AB, men handelsstopp är väl inte helt otänkbart? (Däremot har börsen dragit in HQ Banks rättigheter att bedriva handel för sina kunders räkning)
Chanserna/riskerna för en överreaktion är stora i ett sådant läge, den som kan hålla huvudet kallt och göra en bra analys kan säkert göra en liten hacka i ett läge som detta. Naturligtvis bör även Öresund studeras noga i det här läget.
torsdag 27 maj 2010
Fallna hjältar
Den hyllade duon Hagströmer och Qviberg fick en rejäl törn igår när det avslöjades att HQ Banks tradingavdelning ska läggas ner efter stora misstag och medföljande förluster.
I min analys av Öresund konstaterade jag att ledningens kompetens ledde till dubbelräkning och alltför hög värdering i flera led. Kanske kommer det att rättas till nu? Jag hoppas att värderingen av herrarna H&Q försvinner ur deras bolag så att de går att köpa till en vettig summa framöver. Bolagen själva har jag ganska gott hopp om.
I min analys av Öresund konstaterade jag att ledningens kompetens ledde till dubbelräkning och alltför hög värdering i flera led. Kanske kommer det att rättas till nu? Jag hoppas att värderingen av herrarna H&Q försvinner ur deras bolag så att de går att köpa till en vettig summa framöver. Bolagen själva har jag ganska gott hopp om.
lördag 17 april 2010
Analys av Öresund
Efter ett par navelskådande inlägg är det dags att vända luppen utåt igen. Herrarna Hagströmer, Qviberg och Dahlbo är mycket aktade namn i svenska investerarkretsar och att analysera deras Investment AB Öresund kan ge en intressant inblick i deras filosofi och hur de värderar företag - och inte minst hur de presterar.
 Något som slår mig är att man inte nämner särskilt mycket om sin placeringsfilosofi. Man talar gärna om långsiktig avkastning (som väl alla någorlunda seriösa investerare eftersträvar) och riskhantering, men hur man väljer sina investeringsobjekt nämns inte. Visserligen kan man genom att läsa hur man agerat över tid utläsa indirekt vilken strategi och filosofi man har, men jag tycker ändå att en långsiktig partner har rätt att veta hur ledningen tänker. När jag köper aktier ser jag mig som en långsiktig partner.
Öresund som investmentbolag erbjuder ännu en variant jämfört med de andra investmentbolagen jag äger och har analyserat: Ratos, Investor, Industrivärden och Lundbergföretagen. Redovisningsmässigt liknar man främst Industrivärden eftersom man nästan uteslutande äger noterade aktier som inte konsolideras i räkenskaperna (se dock kommentar nedan). Den stora skillnaden mot Industrivärden är att Öresund har en betydligt kortare investeringshorisont och betydligt fler innehav.
Tillägg efter Cristoffer Stockmans kommentar (tack!):
Global Batterier förvärvades i början av 2010 och konsolideras numera i räkenskaperna. Jag har försökt att i bedömningen av Öresunds centrala omkostnader försiktigt kompensera dem med en liten vinst från Global Batterier, men här kan mycket väl tänkas finnas en viss extra intjäningsförmåga, men den är fortfarande ganska liten jämfört med de tio största innehaven.
Substanspremien
En väldigt ovanlig egenskap hos Öresund är att man handlas med substanspremie, dvs. Öresunds marknadsvärdering är regelmässigt högre än summan av innehavens marknadsvärden. Jag ska direkt bekänna färg och säga att jag har väldigt svårt att acceptera denna substanspremie. Min syn på hur investmentbolag bör värderas börjar likna ett mantra:
... och sedan de fem minsta innehaven:
Summerar man detta kan man se att det är en annan typ av bolag jämfört med de jag normalt investerar i. Öresund köper bolag i lite "sämre skick" och går sedan ofta in ganska aktivt i dem. Jag hade nog även förväntat mig fler snabbväxande bolag, men det tycks som att man är mer intresserade av att köpa på felprissättning.
I tabellen nedan visas hur den konsoliderade intjäningsförmågan respektive eget kapital ser ut (enligt värderingsmetoden ovan). Andelstalen baserar sig på kvartalsrapporten per den 31 mars 2010.
Självklart gör schablonansatsen på övriga innehav, som inte är utan betydelse, att man måste ta dessa siffror med en stor nypa salt. Men jag bedömer att de är tillräckligt noggranna för att bedöma om Öresund är undervärderat, övervärderat eller någonstans i gråzonen däremellan.
En ganska intressant sak som slår en är att trots att innehaven presenteras i fallande ordning vad gäller marknadsvärde är det nummer tio, ABB som bidrar störst med intjäningsförmåga. Detta väcker, åtminstone hos mig, frågor kring om exempelvis Avanza eller HQ Bank är rimligt värderade.
Öresunds avkastning över tid
Eftersom jag gärna berättar om mina egna mediokra investeringsresultat under de senaste åren kan det vara intressant att jämföra med Öresund. Detta är en ganska bekväm jämförelse eftersom man redovisar likadant som jag själv gör och jämför med samma index, SIXRX.
Och precis som man kunde misstänka av Öresunds popularitet har man lämnat både mig och SIXRX en bra bit bakom. Jag har försökt analysera Öresunds portföljrörelse de senaste åren och förstå varför de lämnat mig bakom och kommit fram till att:
Öresundskoncernen
Efter denna diskussion om innehaven och portföljhändelserna tittar jag på Öresundkoncernen själv igen. Hur klarar man de kvalitativa investeringskriterierna?
Det ser med andra ord ganska bra ut kvalitativt för Öresund. Hur är dagens pris på 143 kr då?
Öresund som investmentbolag erbjuder ännu en variant jämfört med de andra investmentbolagen jag äger och har analyserat: Ratos, Investor, Industrivärden och Lundbergföretagen. Redovisningsmässigt liknar man främst Industrivärden eftersom man nästan uteslutande äger noterade aktier som inte konsolideras i räkenskaperna (se dock kommentar nedan). Den stora skillnaden mot Industrivärden är att Öresund har en betydligt kortare investeringshorisont och betydligt fler innehav.
Tillägg efter Cristoffer Stockmans kommentar (tack!):
Global Batterier förvärvades i början av 2010 och konsolideras numera i räkenskaperna. Jag har försökt att i bedömningen av Öresunds centrala omkostnader försiktigt kompensera dem med en liten vinst från Global Batterier, men här kan mycket väl tänkas finnas en viss extra intjäningsförmåga, men den är fortfarande ganska liten jämfört med de tio största innehaven.
Substanspremien
En väldigt ovanlig egenskap hos Öresund är att man handlas med substanspremie, dvs. Öresunds marknadsvärdering är regelmässigt högre än summan av innehavens marknadsvärden. Jag ska direkt bekänna färg och säga att jag har väldigt svårt att acceptera denna substanspremie. Min syn på hur investmentbolag bör värderas börjar likna ett mantra:
- Summan av innehavens inneboende värde, enligt egen värdering
- Minus skulder
- Minus den sämre avkastningen p.g.a. inre kostnader
- Minus värdet av den förlorade kontrollen och transparensen jämfört med direktinnehav
- Ledningens förmåga att generera goda affärer i ett historiskt affärsklimat kanske inte stämmer med ett framtida
- Affärerna och portföljen kan i många fall imiteras utan att behöva betala premien
- Investmentbolagens "vändradie" är ofta en bra bit större än din egen som mindre investerare
Jag tycker att framförallt nummer 2 är tillämplig i Öresunds fall. Även om Öresund är skickliga så är företaget så stort och aktiviteten så begränsad att det går som enskild investerare att helt gratis gå i deras spår. Att skapa en portfölj som skuggar Öresund går att göra genom att investera i tio börsnoterade aktier. Det ger inte exakt samma resultat, men inte långt ifrån och det går inte att avgöra åt vilket håll avvikelsen blir.
Värderingsmodell
Öresund har en stor mängd innehav där det skulle vara väldigt arbetsamt att analysera och konsolidera samtliga. Min ansats i värderingen är att titta på de tio största innehaven, som står för drygt 72 % av innehaven. Sedan antar jag att Öresund använder samma interna processer och urvalskriterier för samtliga portföljinnehav och att de därmed har ganska liknande egenskaper. Kort sagt: jag antar att hela portföljen har samma eget kapital och intjäningsförmåga per krona substansvärde (eller marknadsvärde som nog är en bättre term).
Detta är en ganska grov approximation, men den är långt bättre än att titta på substansvärden enbart eftersom den väger in innehavens under- och övervärderingar, och den är dessutom hanterlig.
En titt på innehaven
Som vanligt för investmentbolag tänkte jag börja med att hastigt vända luppen mot portföljinnehaven. Detta är en av anledningarna till att jag ville titta på Öresund nu, man har många av de bolag som är populärast i aktiebloggosfären. Som jag nämnde i värderingsmodellen ovan tittar jag endast på de tio största innehaven.
Om man tittar på portföljsammansättningen i denna grupp börjar man ana en investeringsstrategi. Portföljen består till en del av finansiella tjänster (Avanza, HQ Bank & Intrum Justitia), en del fastigheter (Fabege och Klövern), en del fordonsrelaterat (Bilia och Haldex) och sedan lite blandat resten. Att man gått in tungt i just Fabege och Klövern beror såklart på Mats O. Sundqvists problem häromåret. De fordonsrelaterade aktierna har varit billiga på sistone. Intrum Justitia är en potentiell vinnare i lite tuffare konjunktur. Sammantaget verkar portföljen baseras på en del långsiktighet, en del opportunism och en del bransch- och makrotänkande.
Jag tror, baserat på innehaven, att en stor del av Öresunds framgång består i att man köper fundamentalt billigt. Detta är en strategi jag kan sympatisera med. Frågan man måste ställa sig då är såklart om Öresunds portfölj av idag är billig som helhet.
Så här klarar de tio största innehaven mina kvalitativa investeringskriterier, först tittar jag på de fem största:
| Kriterium | Avanza | HQ Bank | Fabege | Bilia | SkiStar |
| Tillräcklig storlek: | NEJ | NEJ | JA | NEJ | NEJ |
| Stark finansiell ställning: | JA | JA | NEJ | NEJ | NEJ |
| Intjäningsstabilitet: | NEJ | NEJ | JA | NEJ | JA |
| Utdelningsstabilitet: | NEJ | JA | JA | NEJ | NEJ |
| Intjäningstillväxt: | JA | JA | NEJ | NEJ | JA |
| Trovärdig ledning: | JA | JA | JA | JA | JA |
| Gynnsam ägarbild: | JA | JA | JA | JA | JA |
... och sedan de fem minsta innehaven:
| Kriterium | Nobia | Klövern | Haldex | Intrum Justitia | ABB |
| Tillräcklig storlek: | NEJ | JA | NEJ | NEJ | JA |
| Stark finansiell ställning: | NEJ | NEJ | NEJ | NEJ | NEJ |
| Intjäningsstabilitet: | NEJ | JA | NEJ | NEJ | NEJ |
| Utdelningsstabilitet: | NEJ | JA | NEJ | NEJ | NEJ |
| Intjäningstillväxt: | NEJ | NEJ | NEJ | JA | JA |
| Trovärdig ledning: | JA | JA | JA | JA | JA |
| Gynnsam ägarbild: | JA | JA | JA | JA | JA |
Summerar man detta kan man se att det är en annan typ av bolag jämfört med de jag normalt investerar i. Öresund köper bolag i lite "sämre skick" och går sedan ofta in ganska aktivt i dem. Jag hade nog även förväntat mig fler snabbväxande bolag, men det tycks som att man är mer intresserade av att köpa på felprissättning.
I tabellen nedan visas hur den konsoliderade intjäningsförmågan respektive eget kapital ser ut (enligt värderingsmetoden ovan). Andelstalen baserar sig på kvartalsrapporten per den 31 mars 2010.
| Bolag | Kapitalandel | Eget kapital (MSEK) | Viktat eget kapital (MSEK) | Intjänings-förmåga (MSEK) | Viktad intjänings-förmåga (MSEK) |
| Avanza | 21,5 % | 693 | 149 | 200 | 43 |
| HQ Bank | 23,2 % | 982 | 228 | 200 | 46 |
| Fabege | 7,8 % | 9 970 | 777 | 630 | 49 |
| Bilia | 26,2 % | 1 330 | 350 | 100 | 26 |
| SkiStar | 10,3 % | 1 270 | 130 | 210 | 22 |
| Nobia | 7,4 % | 890 | 66 | 500 | 37 |
| Klövern | 9,6 % | 4 110 | 394 | 300 | 29 |
| Haldex | 14,4 % | 1 410 | 204 | 120 | 17 |
| Intrum Justitia | 3,1 % | 724 | 23 | 720 | 14 |
| ABB | 0,2 % | 82 080 | 185 | 21 500 | 48 |
| Summa tio största | 2 500 | 330 | |||
| Schablon övriga | 890 | 120 | |||
| Öresund centralt | 100 % | 101 | 101 | -20 | -20 |
| Summa | 3 500 | 430 | |||
| Per aktie | 61 kr | 7,50 kr |
Självklart gör schablonansatsen på övriga innehav, som inte är utan betydelse, att man måste ta dessa siffror med en stor nypa salt. Men jag bedömer att de är tillräckligt noggranna för att bedöma om Öresund är undervärderat, övervärderat eller någonstans i gråzonen däremellan.
En ganska intressant sak som slår en är att trots att innehaven presenteras i fallande ordning vad gäller marknadsvärde är det nummer tio, ABB som bidrar störst med intjäningsförmåga. Detta väcker, åtminstone hos mig, frågor kring om exempelvis Avanza eller HQ Bank är rimligt värderade.
Öresunds avkastning över tid
Eftersom jag gärna berättar om mina egna mediokra investeringsresultat under de senaste åren kan det vara intressant att jämföra med Öresund. Detta är en ganska bekväm jämförelse eftersom man redovisar likadant som jag själv gör och jämför med samma index, SIXRX.
| År | Lundaluppen | SIXRX | Öresund |
2005 | 55,3 % | 36,3 % | 39 % |
2006 | 21,6 % | 28,1 % | 36 % |
2007 | -19,5 % | -2,6 % | -4 % |
2008 | -26,0 % | -39,1 % | -40 % |
2009 | 41,9 % | 52,5 % | 81 % |
Ack | 59,7 % | 58,1 % | 97,1 % |
Och precis som man kunde misstänka av Öresunds popularitet har man lämnat både mig och SIXRX en bra bit bakom. Jag har försökt analysera Öresunds portföljrörelse de senaste åren och förstå varför de lämnat mig bakom och kommit fram till att:
- Man arbetar med mindre företag. Detta kräver en noggrannare analys och straffar sig ibland (som 2008), men bär också med sig belöningar i uppgång. Helt klart är prissättningen av mindre bolag mindre effektiv och det finns frekventare och större felprissättningar för skickliga aktörer att dra nytta av.
- Man är aktivare; stabila portföljföretag säljs för att frigöra kapital att satsa i kraftigt undervärderade företag. Min egen Swedbanksatsning var en engångssak, Öresund gör detta ganska regelbundet.
- Till sist måste jag, på det mindre ödmjuka kontot, även poängtera att flera av Öresunds innehav idag är väldigt högt värderade och det finns nog en del fallhöjd i ett par av dem om köparna skulle börja bli nervösa igen.
Jag tror att Graham skulle klassificera Öresund som "enterprising investors", och ganska framgångsrika sådana.
Öresundskoncernen
Efter denna diskussion om innehaven och portföljhändelserna tittar jag på Öresundkoncernen själv igen. Hur klarar man de kvalitativa investeringskriterierna?
| Kriterium | Uppfyllt? | Kommentar |
| Tillräcklig storlek: | NEJ | Både innehaven och Öresund själva är i minsta laget |
| Stark finansiell ställning: | JA | Öresund har en del kortfristiga åtaganden i form av utställda optioner som kan tvinga företaget att ta ytterligare lån. Men detta har jag inga större problem att bortse ifrån eftersom man sitter med en mycket stor likvid portfölj, därför frångår jag den stringenta definitionen av detta kriterium. |
| Intjäningsstabilitet: | JA | Öresund har ett pålitligt kassaflöde genom utdelningarna från kärninnehaven. |
| Utdelningsstabilitet: | JA | God utdelare |
| Intjäningstillväxt: | JA | utdelningarna från innehaven har stigit sedan början av decenniet, bortsett från en nedgång 2009 |
| Trovärdig ledning: | JA | Även om man inte kommunicerar sin strategi så tydligt verkar man vara konsekventa och skickliga. |
| Gynnsam ägarbild: | JA | I den mån Öresund skulle behöva stöd från sina ägare så är de förmodligen ganska stadda i kassan |
Det ser med andra ord ganska bra ut kvalitativt för Öresund. Hur är dagens pris på 143 kr då?
- Den uthålliga intjäningsförmågan är ca 7,50 kr vilket ger en P/E på 19, EJ OK. Detta är inte så överraskande eftersom jag redan vid titten på de större innehaven tyckte att deras värderingar var höga.
- Priset dividerat med eget kapital per aktie blir 2,3, EJ OK. Detta tycker jag är lite svagt men ingen katastrof eftersom de flesta bolag man äger har så stark marknadsställning.
Om man summerar all denna information tycker jag inte att Öresund är så attraktivt prissatt idag. Jag är även skeptisk till att man inte tydligare deklarerar sin investeringspolicy, även om detta kan ses som en affärshemlighet.
Jag tycker att priset på Öresund innehåller en del dubbelräknande. Avanza har goda resultat tack vare en duktig ledning. Priset har då höjts både på grund av resultaten och ledningens förmåga. Öresund i sin tur har goda resultat tack vare en duktig ledning och även där höjs priset både av resultatet som sådant och tilltron till ledningen. Detta är förmodligen en av huvudanledningarna till att Öresund värderas nästan dubbelt så högt som exempelvis Industrivärden relativt sina fundamenta.
Efter ett maratoninlägg är det dags för en konkret slutsats: jag äger inga Öresundsaktier idag och med dagens pris tycker jag att det finns bättre alternativ på marknaden.
Efter ett maratoninlägg är det dags för en konkret slutsats: jag äger inga Öresundsaktier idag och med dagens pris tycker jag att det finns bättre alternativ på marknaden.
Prenumerera på:
Inlägg (Atom)