Börje Ekholm gjorde en del uttalanden häromveckan i egenskap av ordförande för NASDAQ OMX och de ledde till en rad artiklar i SvD, där jag särskilt tycker att den som tituleras "Reglerna ger ökade kostnader". Att börsreglerna ger ökade kostnader är knappast en överraskning, vad som är intressantare är vad som skrivs längre ner i artikeln - att priserna avgör. Utanför börsen finns helt enkelt många köpare som är beredda att betala mer.
Jag skulle vilja påstå att avsaknaden av nynoteringar är ännu ett indicium på att börsen idag är lågt värderad. Bland investerare som köper bolag, och inte bekymrar sig över dagliga kurssvängningar finns idag en större betalningsvilja än på börsen. Det kan förstås bero på att riskkapitalisterna är inkompetenta, eller att affärerna innehåller andra komponenter som avgörande inflytande etc. men jag tror att priserna på börsen är omotiverat nertryckta av makro.
Visar inlägg med etikett makro. Visa alla inlägg
söndag 17 juni 2012
lördag 9 juni 2012
Spanien söker nödlån
Ja, ni ser rätt, en makrokommentar på Lundaluppen, läs på egen risk...
Då var det dags igen, ett euroland tvingas söka nödlån. Till spelets regler hör att man ända tills det är oundvikligt måste förneka behovet överhuvudtaget, för att inte drabbas av alla negativa effekter innan fullbordat faktum. Nackdelen med den strategin är att den undergräver allmänhetens förtroende för alla inblandade politiska institutioner.
Beloppet är som vanligt i dessa sammanhang astronomiskt: 100 miljarder euro. Detta är faktiskt ett stort belopp även med EU-mått mätt, EUs budget ligger på 140 miljarder euro årligen.
Eurons stora problem tycks vara att alla smärtsamma beslut blir politiska, man måste sänka offentlig konsumtion istället för att gå den traditionella vägen: att låta den egna valutan få pyspunka och låta devalveringar göra jobbet. För att komma vidare med euron behövs då ytterligare överstatlighet vilket knappast är det mest opportuna att föreslå idag.
Vad händer nu då? Nödlån avsedda för spanska banker lär stabilisera dessa och paradoxalt nog bör europeiska banker uppvärderas som en konsekvens om att risknivån sjunker. Skatteuttaget i Spanien behöver öka och den offentliga konsumtionen gå ner, men det verkar man inte mäkta med. Så det här är inte slut för staten Spanien, men kanske är bankerna stabiliserade?
![]() |
| Klimatzoner, en naturresurs i Spanien |
Beloppet är som vanligt i dessa sammanhang astronomiskt: 100 miljarder euro. Detta är faktiskt ett stort belopp även med EU-mått mätt, EUs budget ligger på 140 miljarder euro årligen.
Eurons stora problem tycks vara att alla smärtsamma beslut blir politiska, man måste sänka offentlig konsumtion istället för att gå den traditionella vägen: att låta den egna valutan få pyspunka och låta devalveringar göra jobbet. För att komma vidare med euron behövs då ytterligare överstatlighet vilket knappast är det mest opportuna att föreslå idag.
Vad händer nu då? Nödlån avsedda för spanska banker lär stabilisera dessa och paradoxalt nog bör europeiska banker uppvärderas som en konsekvens om att risknivån sjunker. Skatteuttaget i Spanien behöver öka och den offentliga konsumtionen gå ner, men det verkar man inte mäkta med. Så det här är inte slut för staten Spanien, men kanske är bankerna stabiliserade?
söndag 3 juni 2012
Cervenka och lögnen
Det är kanske bara jag, men när en aktad journalist skriver en uppenbar påannons för en nyutgiven bok i formen av en "artikel" där man inte ens skäms för att annonsera för boken mitt i annonsen, förlåt artikeln, blir jag irriterad. Min irritation minskas inte av de hundra påhejande domedagsprofeterna i kommentarsfälten. Jag blir faktiskt så irriterad att jag skriver detta.
Om fractional reserve banking och FIAT-pengar kan man läsa överallt idag. Särskilt FIAT-pengar är populärt att debattera, tacksamt då att benämningen påminner om ett i Sverige ringaktat bilmärke. Fractional reserve banking innebär helt enkelt att bankerna kan låna in pengar och sedan låna ut dem. Man är inte begränsade till att låna ut eget kapital. Detta är många otroligt tacksamma för eftersom det sänker kostnaden för att låna pengar och öppnar helt andra möjligheter att investera och skapa bolag. Visst har vi mycket av vår moderna tillväxt att tacka för detta, men detta är positivt. Skillnaden i inlåningsvillkor och utlåningsvillkor leder till en likviditetsrisk hos bankerna, helt klart, men vilken verksamhet är utan risk?
"En digital hundralapp kan om det går riktigt illa visa sig vara värd exakt noll kronor."
Ursäkta mig herr journalist, men pengar har alltid varit en konvention. Pengar på banken är en fordran, en fordran som är fullgod endast om motparten har förmågan att betala. Pengar har i sig alltid varit ett löfte - att få guld, eller att kunna köpa något värdefullt och meningsfullt som mat, kläder, boende etc. Att knyta dem till guld var praktiskt en gång, men totalt godtyckligt, varför skulle det vara bättre än dagens system?
Nåja, jag är ingen nationalekonom och en skicklig debattör kan säkert köra ner mig i skorna kring ovanstående, men det hindrar inte mig från att se artikeln som ren sensationalism när den är som sämst och fullständigt skamlös reklam för en bok i en av Sveriges mest ansedda tidningar. Ett lågvattenmärke!
torsdag 6 oktober 2011
Investeringsklockan är död
Jag är ledsen, men någon måste säga som det är. Investeringsklockan är allmänt känd. Enkla entydiga samband i investeringssammanhang är gratis pengar. Gratis pengar finns inte, i synnerhet inte för alla.
Även om investeringsklockan är i högsta grad logisk och länge fungerat så fungerar den inte längre. Eller är jag den ende som förstått att den regelbundet är flera klockslag samtidigt numera samt hoppar väldigt oregelbundet?
söndag 4 september 2011
Volatilitet här för att stanna!
De senaste månaderna har volatiliteten varit hög på Stockholmsbörsen, och dagsförändringar på över en procent är väldigt vanliga, detta i ett scenario där tioårsräntan ligger på under fem procent.
Börsens trovärdighet är nu i fara enligt några bedömare och syndabockar börjar pekas ut. Den populäraste syndabocken just nu är den så kallade robothandeln. I mina ögon kan man söka förklaringen hos ett antal faktorer:
- Det allt vanligare fokuset på trend över värdering
- Cirkelkopplingen företag->börs->företag
- Automatisering av handel, inte begränsat till robothandel
Alla som kommit i kontakt med reglerteknik vet att styrning på trend (deriverande reglering) ger snabba responser men en stötig resa. Idag är den allmänna åsikten att "börsen går upp, nu köper jag" eller "börsen går ner, nu säljer jag", när man egentligen borde resonera "nu har värderingarna stigit ett tag, vad bör jag sälja?" samt "nu har värderingarna sjunkit, finns det köplägen?". Det senare sättet att agera gör att värderingarna automatiskt drar mot ett medelvärde, medan det föregående sättet förstärker svängningarna.
Trendföljning handlar alltid om att upptäcka trenden först och agera på det, och där spelar såklart robotarna in. Robotarna gör trendföljning för privatpersoner ännu mindre lönsamt eftersom de har en reaktionstid vi inte kan mäta oss med. Det enda rådet jag kan ge någon är: spela inte deras spel. Sluta följa trenderna och skaffa en uppfattning om vad bolagen är värda - utan att snegla på aktiepriset! Självklart finns det robotar som styr mot fundamenta också, men de agerar stabiliserande.
En annan intressant faktor som leder till ökad volatilitet är cirkelkopplingen mellan företagsledningarna och börsvärderingarna. Numera är det inte bara företagsledningarnas agerande som påverkar värderingarna på börsen, utan ledningarna agerar i allt större utsträckning styrda av börsens utveckling. Detta ger en konjunkturvolatilitet som jag inte kan påstå fanns för 15 år sedan. Det börjar gå dåligt i bolagen - börsen sjunker - bolagen ser detta tidigt och drar ner på investeringarna - och konjunkturcykeln så som den alltid sett ut snurrar allt fortare.
Slutligen vill jag hävda att volatilitet inte är ett problem för den värdeinvesterare som kan hålla huvudet kallt (och undvika belåning). Väl valda aktier är tillgångar som ger en avkastning varje år framåt i tiden. Att marknaden värderar dem högt eller lågt är bara en källa till möjligheter för den som inser att värdet är kopplat till den framtida avkastningen - inte till dagspriset.
tisdag 28 juni 2011
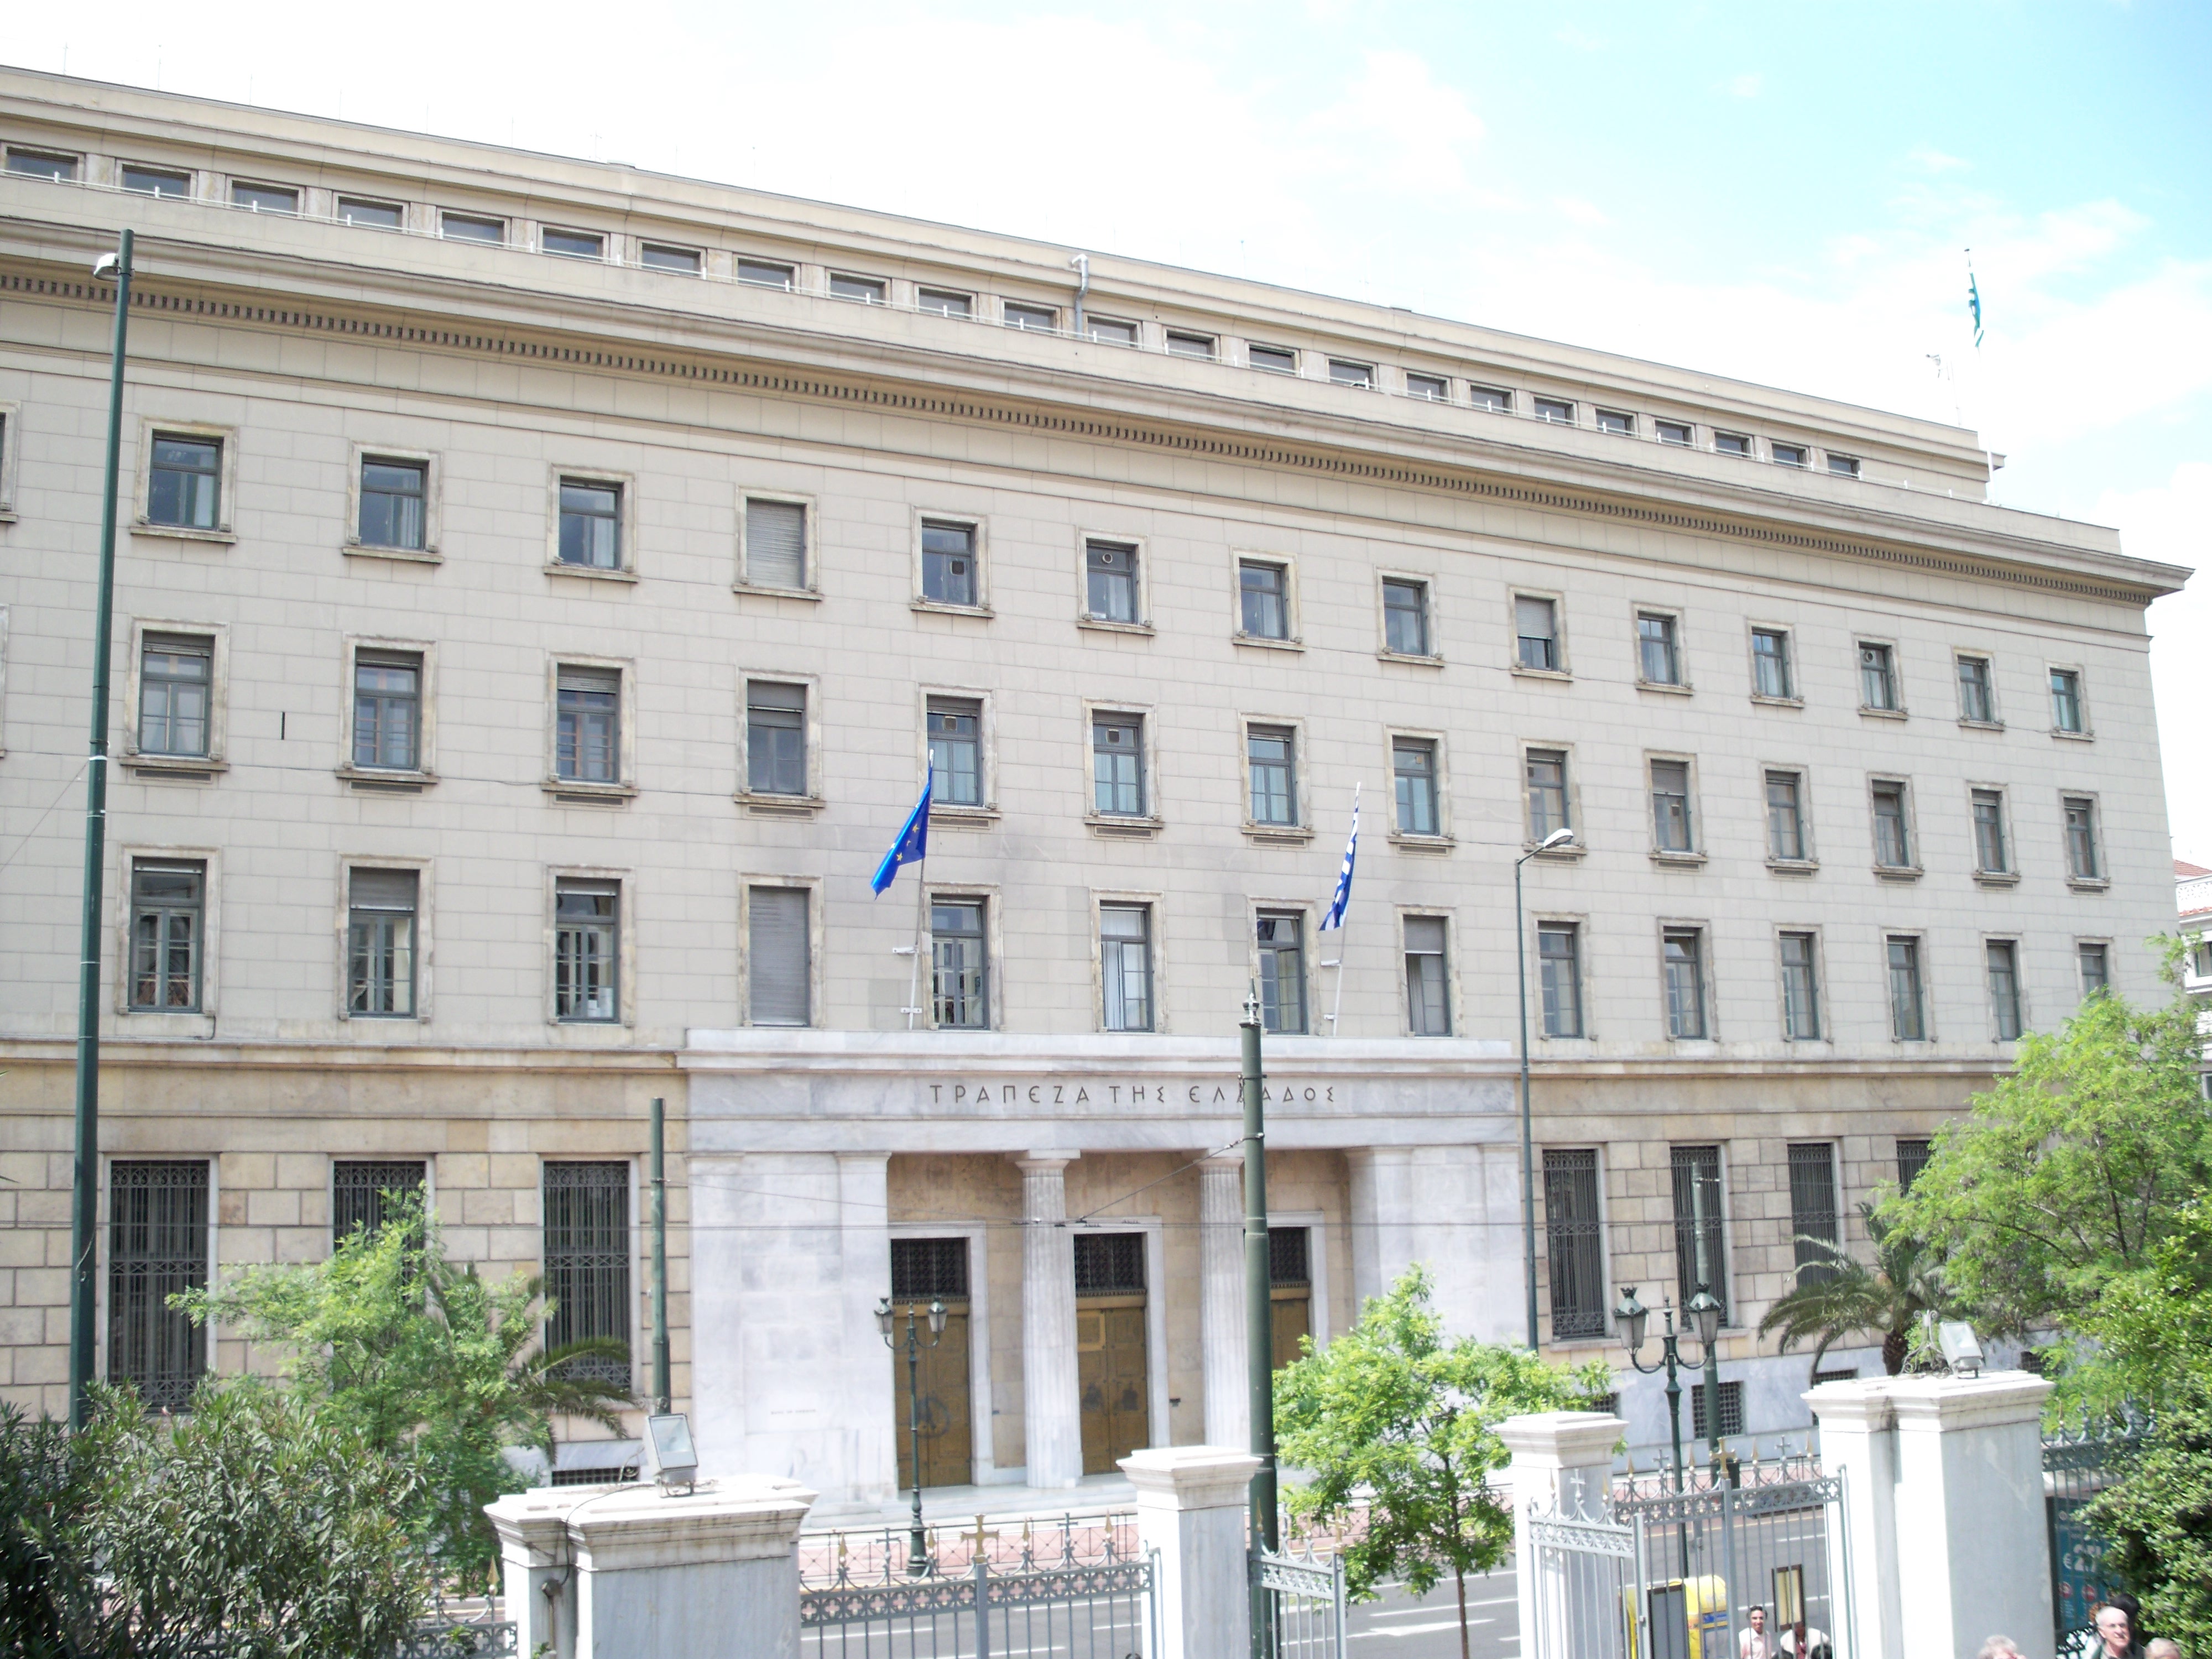
Bankägande och grekfrossa
![]() |
| Greklands centralbank |
När det gäller Handelsbankens exponering mot grekiska statspapper (fråga från signaturen Alex) så är det enda jag hittat denna artikel i DagensPS. Denna tyder på att varken Swedbank eller Handelsbanken har en direktexponering. Men banker av idag har intrikata beroenden så att de skulle gå skadeslösa ur en statsbankrutt i Grekland verkar inte sannolikt.
Två scenarier som ständigt vållar "oro" (börspressens mest slitna ord?) är:
- Bankkollaps: jag tror att illa skötta banker kan göra sina ägare mycket besvikna. Om exempelvis en av de svenska bankerna skulle gå omkull tror jag att staten tar över ägandet och att aktieägarna mister hela sitt innehav. Men jag tror samtidigt att staten går in och tar över åtagandena mot de andra bankerna, vars direkta skada av händelsen därmed skulle begränsas. Åtgärd mot denna risk: äg inte de sämsta aktierna. Jag hoppas att Swedbank lärt sig något...
- Fastighetsbubbla: här är jag, som jag kommenterat tidigare, rätt säker på att räntevapnet numera är så skarpladdat att Sverige ramlar rakt in i en recession långt innan vi når tidigare "normala" räntenivåer, och därmed kommer antalet hushåll som går omkull att bli begränsat. Som en parentes tycker jag också att det är märkligt att värdera ner banker på grund av detta medan fastighethetsbolag är enormt högt värderade i mina ögon, läge för något slags makroarbitrage?
Inget av dessa scenarier ser osannolika ut, men det som skiljer mig från de flesta bedömare är att jag har en mer optimistisk syn på hur reglerande effekter kickar in.
onsdag 16 mars 2011
Folkopinion och bra affärer
Jag brukar undvika politik i bloggen, och tänkte nog göra det den här gången också, men jag skulle vilja kommentera ett par intressanta dilemman som politikerna ställs inför och som är lite besläktade.
Att införa euron känns som ett hopplöst projekt och även ett som är dömt att ske vid sämsta möjliga tillfälle.
Nu kommer alla kommentatorer att skriva att jag ska fortsätta hålla mig borta från makro och politik :-)
Att införa euron känns som ett hopplöst projekt och även ett som är dömt att ske vid sämsta möjliga tillfälle.
- När kronan är svag höjs rösterna för euron och kronan benämns som skvalpvaluta. Att binda kronan till euron vid denna gör dock att vår köpkraft sätts lågt, något som tar lång tid att återbalansera.
- När kronan är stark ses vi som för goda för att byta till euron, och euron är en krisvaluta. Att binda kursen vid dessa tillfällen är ju det man skulle önska som svensk...
- När de går dåligt och dränerar ekonomin med sina kapitalbehov vill ingen köpa dem
- När de går bra och pumpar ut utdelningar, och därmed är högt värderade, vill opinionen behålla dem, de dåliga tiderna är bortglömda
Nu kommer alla kommentatorer att skriva att jag ska fortsätta hålla mig borta från makro och politik :-)
torsdag 25 mars 2010
Räntespekulationer
Det har väl inte undgått någon att räntan sedan i början av 2009 varit "onormalt" låg. Trots att jag försöker undvika makroanalys och framtidsspekulation funderar även jag en del på hur en höjd ränta skulle påverka mina innehav.
Placera.nu har idag en riktigt bra och nyanserad artikel i ämnet vilken stämmer väldigt väl med min syn på saken: de flesta kvalitetsbolag har en ganska god beredskap för höjda räntor. Det man måste se upp med är mer offensivt finansierade fastighetsbolag med hög belåning och korta räntebindningstider.
Prenumerera på:
Inlägg (Atom)