När jag kommenterade Bonheurs halvårsrapport senast var det efter en hastig genomläsning. Nu har jag grävt lite mer i rapporten och det ser inte så illa ut som jag först tyckte. Alla siffror nedan gäller första halvåret jämfört med motsvarande halvår 2013 om inget annat nämns.
När det gäller Offshore Drilling (dvs. 51,9 procent av Fred. Olsen Energy) har intäkterna fallit med sex procent, främst eftersom två riggar varit på varv längre period, vilket dock delvis kompenserats av det nya borrskepp som tagits i produktion. Tittar man för resten av 2014 samt för 2015 så är det betydligt mindre varvsarbete inplanerat, två samtidiga och ganska långvariga vistelser är alltså något onormalt. Däremot är Borgny numera obelagd vilket motsvarar ett konstant inkomstbortfall, men lägre kostnader än varvsvistelse.
Samtliga riggar utom Borgny är kontrakterade hela första halvåret 2015. Även 2016 är till mer än hälften fullbelagt. Att det inte tecknas nya kontrakt just nu är dock bekymmersamt, och det gäller för hela branschen. Här behöver operatörerna få lite framtidstro för att förändra bilden.
Tittar man djupare i resultaträkningen så ökade kostnaderna med det nya borrskeppet samt de ökade kostnaderna för varvsvistelser. Till detta kom ökade avskrivningar på grund av nya skeppet samt extra avskrivningar för utrustning som behövde bytas ut (man lyckades förstöra saker under varvsvistelsen som lök på laxen). Med andra ord har man fått ganska rejäla och troligtvis extraordinära kostnader under halvåret.
Sannolikt kan alltså resultatet stiga under andra halvåret, trots Borgnys torrperiod. Det största frågetecknet långsiktigt är de gamla riggarnas kvalitet och om de avskrivningar som görs motsvarar värdetappet. Att mista ett kontrakt på grund av kundens omständigheter är en sak, att mista det för att riggen inte håller måttet är betydligt värre.
För Renewable Energy har utvecklingen i grunden varit mycket positiv, med en 33-procentig omsättningsökning tack vare utökad kapacitet. Ökade avskrivningar och finansiella kostnader gjorde dock att resultatet på sista raden minskade, vilket är en besvikelse. Den nya kapaciteten har ännu inte varit lönsam alltså.
Även Shipping/Offshore Wind uppvisar kraftig omsättningstillväxt, här med 56 %. Resultatet har dock minskat på grund av en engångseffekt på skatten i jämförelsekvartalet 2013. Generellt verkar affärsområdet gå som tåget och efterfrågan på tjänsterna vara hög.
Cruise har länge varit sorgebarnet och fortsätter generera ett blygsamt positivt EBITDA men negativt på sista raden. Jag läste igenom Skagen fonders månadsrapport och man förutspår en förbättring på kryssningsmarknaden framöver, dock främst i Asien där FOCL inte är verksamt. Jag vet dock inte hur bra makro- och marknadsbedömningar Skagen gör, man påstår sig inte göra sådant...
Balansen i gruppen om man tittar på omsättning/EBITDA per segment är att Drilling står för 1728/654 MNOK (51,9%*3331/1261) och resten för 2287/458 MNOK. Med andra ord är det ganska balanserat mellan Drilling och resten och min bild är att FOE-innehavet står för lite drygt halva värdet av koncernen. Bryter man ner resten så står segmentet Renewable för 396/288, Offshore Wind för 705/215, Cruise för 795/7 och resten för 391/-52.
Observera att man får ca 0,8 FOE-aktier i varje Bonheur-aktie och om FOE är rätt prissatt på 144 kronor motsvarar det 114 kronor FOE per Bonheur-aktie - ganska exakt dess nuvarande aktiepris. Resten av koncernen är "gratis".
Kassaflödet i gruppen är, och måste i en så investeringstung verksamhet vara urstarkt. Rörelsen drar trots kraftigt fallande vinster in 22 procent mer i kassaflöde i år än föregående år. Eftersom man betalt 4,6 miljarder norska kronor för borrskeppet och en miljard i utdelning så har man dock behövt öka belåningen under halvåret med ungefär 4 miljarder, och den nya djuphavsriggen nästa år lär visa samma mönster. Slutsatsen av detta är att utdelningen inte bör vara hotad på ett tag även om redovisade vinster skulle fortsätta ligga lågt.
Av- och nerskrivningar är viktiga approximeringar av värdefallet på tillgångarna i denna tillgångsintensiva industri. Det väsentliga för ägarna på lång sikt är dock avkastningen på de nya investeringar som görs. Gruppen verkar fokusera sina investeringar på andra områden än FOE när det gäller alla nya beslut som fattas, och förmodligen är det klokt på kort till medellång sikt.
Om man slutligen isolerar moderbolaget och investmentbolaget Bonheur från dess innehav så har soliditeten ökat från 63 till 78 procent det senaste året genom att skulderna amorterats ner kraftigt medan kassan varit i stort oförändrad, trots utdelning och inköp av Ganger Rolf-aktier.
På en kassaflödesnivå ser koncernen alltså extremt välmående ut, men över tid behöver resultaten i framförallt Fred. Olsen Energy förstärkas för att min investering ska bli så bra som jag hoppas.
Visar inlägg med etikett fred. olsen energy. Visa alla inlägg
Visar inlägg med etikett fred. olsen energy. Visa alla inlägg
torsdag 31 juli 2014


fredag 11 juli 2014
Dåliga oljenyheter
Jag har alltid sett mig som en person som undviker att investera i oljebranschen men ändå sitter jag på innehav i två konglomerat med en betydande del av verksamheten i oljeindustrin. Den senaste veckan har dessa båda bjudit på dåliga nyheter vilket påmint lite om varför råvaruutvinning kan vara svårinvesterat och handlas på låga multiplar.
Först tog Maersk en smäll i Brasilien och skrev ner sina oljetillgångar med 1,7 miljarder dollar till 0,6 miljarder, en nedskrivning med hela 74 procent. Bakgrunden är att fälten Wahoo och Itaipu visat sig ha mindre reserver än väntat, kostnaderna har ökat för utvinning samt oljepriset har sjunkit sedan investeringen gjordes. 74 procent är en katastrofal nedskrivning som visar osäkerheten i branschen.
Sedan miste Bonheurs största innehav, Fred. Olsen Energy, ett borrkontrakt i förtid enligt Hegnar.no efter att man levererat för dålig driftsäkerhet *). FOE själva har ännu inte kommenterat det och nämnde inget om det i dagens rapport eller medföljande presentation. Att åka ut för att man har för låg driftsäkerhet är naturligtvis mycket illa för en riggoperatör, och säkert till stor del beroende på att merparten av flottan är ålderstigen.
Fred. Olsen Energy följde upp detta med en relativt svag kvartalsrapport, som precis som i Q1 innehöll nedskrivningar, reparationer och driftstopp. FOE har fått igång det nya borrskeppet bra, men de gamla riggarna ställer till det.
Det "låga" oljepriset är ett problem för både Maersk och Bonheur idag, branschen och dess underbranscher är lite i brygga. Är det köptillfälle eller skäl att hålla sig borta?
*) Det rör sig om kontrakt nummer 4 för Blackford Dolphin i det här diagrammet
onsdag 7 maj 2014
Rapport från Fred. Olsen Energy
Eftersom Fred. Olsen Energy (FOE) är det största enskilda innehavet i Bonheur läste jag igenom dagens kvartalsrapport och den medföljande presentationen, den senare rekommenderas eftersom den är klart tydligare än rapporten.
Den stora händelsen under kvartalet var att borrskeppet Bolette Dolphin slutlevererades och sattes i transit till västra Afrika. Fartyget gav ett positivt bidrag till EBITDA, men slutbetalades också vilket ökade skuldsättningsgraden. Soliditeten sjönk från 47 procent vid årsskiftet till 43 procent den 31 mars.
Kvartalet innehöll också två oplanerade avbrott för Bredford och nyligen ombyggda Borgholm. Dessa avbrott drabbade lönsamheten rejält och med tanke på att man har tre femårsgenomgångar (Class Renewal Surveys) under året så ser det redan nu ut att bli ett svagt år för FOE. Två genomgångar bör såklart vara normalnivån för ett företag med tio riggar, så det är minsta möjliga avvikelse, men det kommer att påverka lönsamheten.
Jämförelser med Q1 2013:
- Intäkterna sjönk med 2 procent till 278 miljoner USD (nya redovisningsvalutan)
- Kostnaderna i rörelsen steg med 24 procent till 176 miljoner, främst på grund av reparationer och driftsättningen av nya borrskeppet
- Resultatet per aktie halverades till 35 cent och på rullande 12 månader har man en intjäning på 4,13 dollar
lördag 1 mars 2014
Pris per FOE
Att prissättningen på konstellationen Bonheur - Ganger Rolf - Fred. Olsen Energy fascinerar mig har nog ingen bloggläsare missat, så när familjen lyssnar på Melodifestivalen roar jag mig med lite matematik i lägre skolan...
Varning: inlägget kan vara smått förvirrande, om du inte är intresserad av detaljerna kring korsägandet så hoppa ner till tabellen och läs därifrån.
Varning: inlägget kan vara smått förvirrande, om du inte är intresserad av detaljerna kring korsägandet så hoppa ner till tabellen och läs därifrån.
Bonheur (BON) äger 62 procent av Ganger Rolf (GRO) som i sin tur äger 21 procent av BON. Detta cirkulära ägande gör det lite avancerat att räkna ut hur många aktier i Fred. Olsen Energy (FOE) bolagen egentligen kontrollerar. Man kan räkna ut det på två sätt, ett jobbigt och ett "lätt":
- Till BONs egna aktier i FOE räknas deras andel av GROs ägande i FOE, samt GROs BON-aktiers ägande i FOE, samt GROs BONs GRO-aktier i FOE, samt... Detta är det jobbiga. Antalet konvergerar mot ett värde men det är jobbigt värre.
- Låt dotterbolaget GRO "dela ut" sina BON-aktier till sina ägare, bland annat då BON, och eliminera dessa aktier - dvs. räkna på ett färre antal utestående aktier
Metod två tar ett par minuter och funkar även en lördagkväll efter middagen. Metod ett är lite mer huvudvärksframkallande. Så metod två får det bli:
Om man äger BON-aktier så äger dessa i sin tur GRO-aktier. Om GRO skulle dela ut sina BON-aktier och BON i sin tur eliminerade dessa aktier skulle BON till att börja med få 62 % av 21 % av sina egna aktier. Drogs dessa in skulle det finnas 35,6 miljoner BON-aktier och korsägandet vore upplöst.
Om man äger GRO-aktier så äger dessa i sin tur BON-akter. Om BON skulle dela ut sina GRO-aktier och GRO i sin tur eliminerade dessa aktier skulle GRO till att börja med få 21 % av 62 % av sina egna aktier. Drogs dessa in skulle det finnas 29,5 miljoner GRO-aktier och korsägandet vore upplöst.
Både BON och GRO äger 17,3 miljoner FOE-aktier. För BON med upplöst korsägande innebär detta att man äger 28,1 miljoner aktier FOE. För ett GRO med upplöst korsägande skulle man äga 20,9 miljoner aktier i FOE.
Om man räknar ut antal FOE-aktier per aktie i BON, GRO (båda med upplöst korsägande) och FOE får man följande tabell (stort tack till läsaren Erik som kontrollräknade och hittade fel i min beräkning):
| Bolag |
FOE/aktie
|
Aktiepris
|
Pris/FOE
|
| Bonheur |
0,79
|
122
|
155
|
| Ganger Rolf |
0,71
|
118
|
167
|
| FOE |
1,00
|
197
|
197
|
OK, så om du köper Bonheur får du betala 155 kronor per ingående FOE-aktie. Resten av Bonheur får du gratis. Om du köper Ganger Rolf får du betala 167 kronor per ingående FOE-aktie. Resten av Ganger Rolf får du gratis. Om du köper Fred. Olsen Energy direkt får du betala 197 kronor. Något mer får du inte.
Man betalar alltså en hög premie för att få likviditet och hög direktavkastning, vilket är FOE:s enda fördelar. För mig är prissättningen helt obegriplig.
onsdag 12 februari 2014
Rapport från Fred. Olsen Energy
Igår 08:00 släppte Fred. Olsen Energy sin bokslutskommuniké och som nybliven delägare i Bonheur måste man ju titta på det största innehavet. Jag lyckades faktiskt inte hitta rapporten vid 9-snåret igår, och på bolagets startsida är det i skrivande stund ingen uppdatering på nyheterna och det står senaste rapporten Q3. Nåja, en underbemannad IR-avdelning är kanske ett hälsotecken?
Bolagets aktie sjönk som en sten på börsen, 7 procent ner till 201 NOK. Vad innehöll denna rapport för nyheter (helårssiffror om inget annat anges)?
Bolagets aktie sjönk som en sten på börsen, 7 procent ner till 201 NOK. Vad innehöll denna rapport för nyheter (helårssiffror om inget annat anges)?
- Omsättningen ökade med 2 procent till 7,0 miljarder NOK, omsättningen fjärde kvartalet drabbades dock av att en rigg flyttats från Brasilien till Storbritannien
- Rörelseresultatet sjönk med 11 procent till 1,9 miljarder NOK, rörelsemarginalen är 27 procent, den stora posten är just riggflytten samt femårsgenomgång av samma rigg, som alltså inte bara drabbar omsättningen utan även höjer kostnaderna
- Resultatet minskade något mindre, 5 procent till 1,7 miljarder, efter ett förbättrat finansnetto. Avkastning på eget kapital ligger nu på knappt 20 procent, något nedpressat av att man byggt kapital för att finansiera det nya borrskeppet och den nya riggen. Avkastning på inkrementellt eget kapital ligger förmodligen något lägre, men samtidigt ger nyare riggar högre rater.
- Utdelningen hölls konstant till 10 kronor ordinarie utdelning plus 10 kronor extrautdelning, helt enligt bolagets något märkliga utdelningspolicy
En riggflytt om året bör nog ses som normalfall för FOE om man vill räkna försiktigt, de har åtta enheter och kontrakten är ofta på 3-5 år. De flesta nya kontrakt tecknas i samma område eller på samma plats för att undvika flytten. Denna flyttkostnad plus olika nationella regler och klassificeringar är en av faktorerna som skyddar lönsamheten i branschen, så även om man kan irritera sig på den när det händer är det positivt för branschen som helhet.
Om jag ska leta upp något som gjorde mig besviken (allt ovan tycker jag är normala affärsvariationer) så blir det att den nya djuphavsriggen Bollsta Dolphin blivit försenad och nu beräknas komma i drift i tredje kvartalet 2015, då den går in i ett femårskontrakt med Chevron. Det är ett halvårs försening jämfört med vad man sa i Q3-rapporten, och ett halvårs väntan på avkastning på denna stora investering.
Fred. Olsen Energy är i dagsläget ingen tillväxtraket, men det nya borrskeppet som väntas komma i produktion i Q2 (kontrakt klart) kommer att bjuda på en ökad intjäning. Medan man väntar på den så finns nästan 10 procents direktavkastning att hämta i ett bolag med 27 procent rörelsemarginal och 20 procent ROE. Om det är en "value trap" så måste den slå till fort om prissättningen idag ska vara korrekt. Och räcker inte de oddsen kan man ju köpa bolaget med över 50 procents rabatt i Bonheur.
lördag 18 januari 2014
Fred. Olsen Energy mot Seadrill
Bakgrunden till det här inlägget är såklart mitt intresse för Bonheur som redan manifesterats i en analys och ett uppföljande inlägg om bolagets svagheter. Jag tror fortfarande att nyckeln till Bonheurs till synes låga värdering ligger i dess viktigaste innehav: Fred. Olsen Energy och tänkte därför mäta det bolaget mot en konkurrent, Seadrill. Jag är inte den förste att göra jämförelsen, bloggrannen Spartacus ställde bolagen emot varandra för drygt ett år sedan.
När man tittar runt bland andra bloggare som söker sig utanför de allra mest kända bolagen så ser man fort att de "snöar in" på vissa branscher. Det finns en alldeles naturlig anledning till detta: det är svårt och tidskrävande att sätta sig in i en ny bransch och när man funnit en man gillar, tycker sig förstå och som till på köpet uppvisar köptillfällen så är det väldigt tidseffektivt att gräva där man står.
För mig är oljebranschen relativt ny. Oljeservicebranschen är ännu nyare och innan jag började titta på Bonheur hade jag absolut noll koll på oljeriggarnas affärsmodeller och förutsättningar. Därmed är risken enormt stor för mig i denna bransch.
Jag tänkte därför titta lite på Fred. Olsen Energy (FOE) och jämföra bolaget med Seadrill, en annan norsk riggoperatör. Detta blir ingen traditionell Lundaluppenanalys - jag är egentligen inte intresserad av att köpa något av bolagen, det är Bonheur som lockar. Först en enkel titt på hur bolagen värderas på börsen:
Jämför man siffrorna ser man att Seadrill värderas väsentligt högre sett till P/E men något mer jämlikt på P/B. En logisk följd av detta är såklart att FOE har en väsentligt högre ROE beroende på framförallt att riggarna är äldre och värderas lägre i böckerna. Seadrill är ett mycket större företag och har en modernare flotta.
Om man jämför ägarfaktorer och "mjuka faktorer" är bolagen som natt och dag. FOE är familjeägt och skattemässigt hemvist och huvudkontor ligger båda i Norge. Seadrills huvudägare är ordföranden John Fredriksen som bildat bolaget på Bermudas och noterat det både i Norge och USA.
Andra ägarfaktorer följer samma mönster: där Seadrill uppvisar riktigt höga VD-löner och stor aktieutspädning är FOE:s aktieantal statiskt och ersättningarna direkt måttliga. FOE växer genom egna investeringar, Seadrill mixar direkta investeringar med bolagsförvärv - vilket verkar märkligt när bolagen generellt värderas med en premie mot kostnaden att bygga riggar.
Det Seadrill verkligen gör bra är riskbeskrivningen som börjar på sidan 2 i årsredovisningen, SEC ställer väldigt hårda krav på det området och Seadrill möter upp mycket bra. Detta är obligatorisk läsning för den som intresserar sig för riggbranschen. I korthet kommer världsflottan av borrskepp för djupborrning att mer än dubbleras de kommande åren, och även flottan av riggar för djupborrning kommer att utökas kraftigt.
Detta kommer, om inte efterfrågan stiger i minst samma takt, att dra ner ersättningen för både FOE och Seadrill. En mycket förenklad men ändå väsentlig fråga blir då: vilket bolag vill man äga vid vikande lönsamhet, det med P/E 8-9 eller det med P/E 14-15? För att nyansera frågan bör man läsa på om riggarnas sammansättning och ålder, där FOE redan idag ligger på lägre rater med deras äldre riggar som ofta är gjorda för den norska shelfen. Det som är helt säkert är att om scenariot med sjunkande rater blir verklighet så är Seadrill helt ointressant till dagens pris.
En titt på flottan känns nödvändig för att förstå skillnaden i värdering:
Som synes har Seadrill en betydligt större och nyare flotta. En större flotta innebär en jämnare intjäning och en bredare kundbas, vilket i sig sänker verksamhetsrisken. Nästan alla Seadrills enheter är från 2000-talet, medan FOE har en bas i Aker H-3-enheter byggda 1974, varav en del dock är att betrakta som nyare efter omfattande uppgraderingar.
Om man läser Seadrills bedömning av marknaden är utsikterna för semi-submersibles och borrskepp mest gynnsamma. Där är FOE:s flotta relativt välpositionerad även om den äldre standarden ger lägre prisnivåer. Värt att notera är dock att Blackford Dolphin uppgraderades 2008 till att klara djupvattenborrning och nu bedöms ha en ekonomisk livslängd på ytterligare 20 år.
Till slut tänkte jag borra (!) lite i räkenskaperna för att jämföra bolagen, jag jämför niomånaderssiffrorna för bolagen:
Vid en ytlig jämförelse ser man att marginalerna är ungefär desamma, alltså borde bolagen vara lika tåliga eller känsliga för prisförändringar i branschen så länge de slår brett. Marginalerna är också väldigt höga och enligt företagsekonomins skolbok drar detta till sig konkurrens och nyetableringar. Branschens aktörer saknar också tydliga vallgravar.
Jämför man CAPEX och avskrivningar för de båda bolagen ser man väldigt stora skillnader. Detta är en kapitalintensiv bransch och i perioder av investeringar kan CAPEX öka, vilket sedan avspeglar sig i högre avskrivningar framöver. I ett moget och stort bolag med jämn investeringstakt hamnar oftast avskrivningar och CAPEX i samma härad, vilket är fallet för FOE. För Seadrill har vi en helt annan situation, bolaget investerar långt mer än avskrivningarna avspeglar - bolaget är följaktligen i en uppbyggnadsfas och dagens resultat och marginal måste anses vara onaturligt högt. Å andra sidan kommer såklart framtida riggar bidra till omsättningen också.
Sannolikt kommer - allt annat lika - alltså Seadrills resultaträkning se väldigt annorlunda ut framöver, medan FOE:s är lite enklare att förutse.
Bolagens finansiella ställning skiljer också väldigt mycket åt, FOE är relativt konservativt finansierat, vilket jag tycker är rimligt i en cyklisk bransch. Seadrills finansiering ser däremot rejält riskabel ut i mina ögon.
Detta är fortsatt ganska breda resonemang och självklart ser framtiden oviss ut som alltid. Men jag kan tycka att FOE med sin försiktiga företagsfilosofi ser intressant ut. Smäller man dessutom på en 45-procentig substansrabatt som man får i Bonheur blir det hela väldigt intressant.
När man tittar runt bland andra bloggare som söker sig utanför de allra mest kända bolagen så ser man fort att de "snöar in" på vissa branscher. Det finns en alldeles naturlig anledning till detta: det är svårt och tidskrävande att sätta sig in i en ny bransch och när man funnit en man gillar, tycker sig förstå och som till på köpet uppvisar köptillfällen så är det väldigt tidseffektivt att gräva där man står.
För mig är oljebranschen relativt ny. Oljeservicebranschen är ännu nyare och innan jag började titta på Bonheur hade jag absolut noll koll på oljeriggarnas affärsmodeller och förutsättningar. Därmed är risken enormt stor för mig i denna bransch.
Jag tänkte därför titta lite på Fred. Olsen Energy (FOE) och jämföra bolaget med Seadrill, en annan norsk riggoperatör. Detta blir ingen traditionell Lundaluppenanalys - jag är egentligen inte intresserad av att köpa något av bolagen, det är Bonheur som lockar. Först en enkel titt på hur bolagen värderas på börsen:
| - | FOE | Seadrill |
| Senaste ÅR | ÅR2012 | ÅR2012 |
| Senaste KR | 13/Q3 | 13/Q3 |
| Kurs | 237 NOK | 247 NOK |
| EV | 16 BNOK | 116 BNOK |
| P/E LTM | 8,9 | 14,5 |
| P/E3 | 8,0 | 15,0 |
| P/B | 1,9 | 2,4 |
Jämför man siffrorna ser man att Seadrill värderas väsentligt högre sett till P/E men något mer jämlikt på P/B. En logisk följd av detta är såklart att FOE har en väsentligt högre ROE beroende på framförallt att riggarna är äldre och värderas lägre i böckerna. Seadrill är ett mycket större företag och har en modernare flotta.
Om man jämför ägarfaktorer och "mjuka faktorer" är bolagen som natt och dag. FOE är familjeägt och skattemässigt hemvist och huvudkontor ligger båda i Norge. Seadrills huvudägare är ordföranden John Fredriksen som bildat bolaget på Bermudas och noterat det både i Norge och USA.
Andra ägarfaktorer följer samma mönster: där Seadrill uppvisar riktigt höga VD-löner och stor aktieutspädning är FOE:s aktieantal statiskt och ersättningarna direkt måttliga. FOE växer genom egna investeringar, Seadrill mixar direkta investeringar med bolagsförvärv - vilket verkar märkligt när bolagen generellt värderas med en premie mot kostnaden att bygga riggar.
Det Seadrill verkligen gör bra är riskbeskrivningen som börjar på sidan 2 i årsredovisningen, SEC ställer väldigt hårda krav på det området och Seadrill möter upp mycket bra. Detta är obligatorisk läsning för den som intresserar sig för riggbranschen. I korthet kommer världsflottan av borrskepp för djupborrning att mer än dubbleras de kommande åren, och även flottan av riggar för djupborrning kommer att utökas kraftigt.
Detta kommer, om inte efterfrågan stiger i minst samma takt, att dra ner ersättningen för både FOE och Seadrill. En mycket förenklad men ändå väsentlig fråga blir då: vilket bolag vill man äga vid vikande lönsamhet, det med P/E 8-9 eller det med P/E 14-15? För att nyansera frågan bör man läsa på om riggarnas sammansättning och ålder, där FOE redan idag ligger på lägre rater med deras äldre riggar som ofta är gjorda för den norska shelfen. Det som är helt säkert är att om scenariot med sjunkande rater blir verklighet så är Seadrill helt ointressant till dagens pris.
En titt på flottan känns nödvändig för att förstå skillnaden i värdering:
| - | FOE | Seadrill | Världen |
| Antal semi-submersible-riggar | 7 (1) | 15 (4) | 217 (20) |
| Antal jack-up-riggar | 0 (0) | 20 (12) | 492 (103) |
| Antal tender-riggar | 1 (0) | 3 (0) | 30 (13) |
| Antal borrskepp | 1 (1) | 7 (8) | 72 (72) |
| Andel enheter äldre än 1998 | 55 % | 4 % | - |
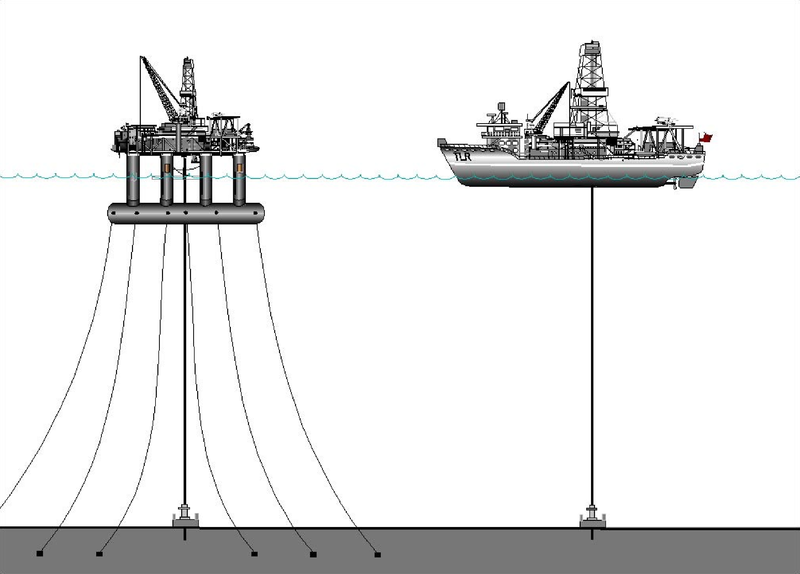 |
| Semi-sub-rigg och borrskepp |
Om man läser Seadrills bedömning av marknaden är utsikterna för semi-submersibles och borrskepp mest gynnsamma. Där är FOE:s flotta relativt välpositionerad även om den äldre standarden ger lägre prisnivåer. Värt att notera är dock att Blackford Dolphin uppgraderades 2008 till att klara djupvattenborrning och nu bedöms ha en ekonomisk livslängd på ytterligare 20 år.
Till slut tänkte jag borra (!) lite i räkenskaperna för att jämföra bolagen, jag jämför niomånaderssiffrorna för bolagen:
| 2013-9 mån |
FOE
(MNOK)
|
Seadrill
(MUSD)
|
| Omsättning |
5 218
|
3 813
|
| Avskrivningar |
1 060
|
511
|
| CAPEX |
847
|
2 698
|
| Resultat |
1 475
|
1 250
|
| EBITDA-marginal |
51 %
|
46 %
|
| Marginal |
28 %
|
33 %
|
| EK |
8 369
|
7 766
|
| Skulder |
9 190
|
17 213
|
| Soliditet |
48 %
|
31 %
|
Vid en ytlig jämförelse ser man att marginalerna är ungefär desamma, alltså borde bolagen vara lika tåliga eller känsliga för prisförändringar i branschen så länge de slår brett. Marginalerna är också väldigt höga och enligt företagsekonomins skolbok drar detta till sig konkurrens och nyetableringar. Branschens aktörer saknar också tydliga vallgravar.
Jämför man CAPEX och avskrivningar för de båda bolagen ser man väldigt stora skillnader. Detta är en kapitalintensiv bransch och i perioder av investeringar kan CAPEX öka, vilket sedan avspeglar sig i högre avskrivningar framöver. I ett moget och stort bolag med jämn investeringstakt hamnar oftast avskrivningar och CAPEX i samma härad, vilket är fallet för FOE. För Seadrill har vi en helt annan situation, bolaget investerar långt mer än avskrivningarna avspeglar - bolaget är följaktligen i en uppbyggnadsfas och dagens resultat och marginal måste anses vara onaturligt högt. Å andra sidan kommer såklart framtida riggar bidra till omsättningen också.
Sannolikt kommer - allt annat lika - alltså Seadrills resultaträkning se väldigt annorlunda ut framöver, medan FOE:s är lite enklare att förutse.
Bolagens finansiella ställning skiljer också väldigt mycket åt, FOE är relativt konservativt finansierat, vilket jag tycker är rimligt i en cyklisk bransch. Seadrills finansiering ser däremot rejält riskabel ut i mina ögon.
Detta är fortsatt ganska breda resonemang och självklart ser framtiden oviss ut som alltid. Men jag kan tycka att FOE med sin försiktiga företagsfilosofi ser intressant ut. Smäller man dessutom på en 45-procentig substansrabatt som man får i Bonheur blir det hela väldigt intressant.
söndag 5 januari 2014
Analys av Bonheur
Jag har en förkärlek för familjeägda konglomerat där ledstjärnorna i de bästa exemplen är långsiktighet och en pliktkänsla inför arvet och verksamheten. I Norge har familjen Olsen under 166 år bedrivit sjöfart i allt större skala och behärskar idag ett imperium av respektabel storlek. Detta är förresten första gången någonsin jag hittat något vettigt i en stock screener. Jag sökte på rimlig P/E, rimlig direktavkastning och starkt positiva analytikerrekommendationer, contrarian kan man vara en annan dag.
 Jag äger ju aktier i danska Maersk som är ett liknande familjekonglomerat om än i väsentligt större skala. Bonheurkoncernen omsatte 10 miljarder NOK 2012, inklusive minoritetsandelar, att jämföra med Maersks 342 miljarder DKK. Bonheurs verksamheter omfattar enligt årsredovisningen 2012:
- Offshore drilling, (6,9 miljarder NOK i omsättning) äger och opererar åtta oljeriggar. Man driver även ett varv för produktion av oljeriggar och vindkraftsfarmer till havs
- Floating production, (0,7) driver tre flytande olje- och gasproduktionsfartyg, denna verksamhet såldes i slutet av 2013
- Renewable energy, (0,5) etablerar och driver vindkraftsfarmer
- Cruise, (1,6) opererar fyra kryssningsfartyg, en bransch som varit under press efter Costa Concordia-haveriet
- Shipping/Offshore Wind, (0,5) bedriver supportverksamhet och anläggningsfartyg för vindkraftverk till sjöss
- Other Investments, (0,1) som bedriver fiskodling (såldes dock i slutet av 2013), äger fastigheter samt är delägare i en mediagrupp som äger Norges svar på Dagens Industri, Dagens Naeringsliv.
Bonheur ASA är det publika ägarbolaget i en bolagsgrupp vars högsta (och privata bolag) heter Fred. Olsen & Co och grundades 1848 av Petter Olsen. Bolaget är döpt efter hans son Thomas Fredrik "Fred." Olsen. Thomas Fredrik Olsens son Thomas Fredrik Olsen fick i sin tur en son och valde spontant att döpa honom till Thomas Fredrik Olsen. Denne Thomas Fredrik "Fred." Olsen är idag bolagets ordförande. Hans dotter Anette S. Olsen är idag VD och ensam ägare till moderbolaget.
Om ni tycker namnen på företagsledarna leder till förvirring, vänta till jag berättar om ägandena i gruppen... Fred. Olsen & Co (FO) är alltså det onoterade moderbolaget. FO äger 50,3 procent av det noterade bolaget Bonheur ASA samt 2,2 procent av det noterade bolaget Ganger Rolf ASA (GR).
Bonheur äger sedan 62,1 procent av GR, medan GR äger 20,7 procent av Bonheur. Ett klassiskt men nuförtiden ovanligt korsägande alltså. Bonheur äger alltså 62,1% * 20,7% = 12,9 procent av sina egna aktier indirekt via GR.
Direkt och via GR äger sedan Bonheur:
 I en koncern med en komplicerad struktur och väsentliga minoritetsposter ska man definitivt sätta sig så nära den starke huvudägaren som möjligt. Även om Ganger Rolf är en storägare i många av de viktiga bolagen är det i Bonheur som FO har sin stora post. I de fall intressekonflikter skulle kunna uppstå är det i Bonheur vinster bör samlas och koncentreras. Fred. Olsen Energy ASA må vara koncernens stora verksamhet, men även om man huvudsakligen är intresserat av Energy bör man i mina ögon överväga att köpa Bonheur.
Bonheur äger sedan 62,1 procent av GR, medan GR äger 20,7 procent av Bonheur. Ett klassiskt men nuförtiden ovanligt korsägande alltså. Bonheur äger alltså 62,1% * 20,7% = 12,9 procent av sina egna aktier indirekt via GR.
Direkt och via GR äger sedan Bonheur:
- 51,9 procent av noterade Fred. Olsen Energy ASA (FOE nedan), offshore drilling
- 100 procent av Fred. Olsen Renewable AS, renewable energy
- 100 procent av Fred. Olsen Cruise Lines Ltd., cruise
- 100 procent av First Olsen Ltd. och Fred. Olsen Windcarrier AS, shipping/offshore wind
- 35,6 procent av OTC-listade NHST Media Group AS som publicerar Dagens Naeringsliv, other investments
- 12,6 procent av onoterade IT Fornebu Holdings AS, other investments
... samt ett antal fastigheter. Koncernen är alltså stor, relativt diversifierad och även om mycket konsolideras finns det mycket betydande minoritetsandelar. De 61,5 procent av noterade Fred. Olsen Production AS som tidigare ingått i koncernen såldes alltså till Yinson Production Ltd. i slutet av 2013. Även de 86,5 procent av onoterade GenoMar AS (fiskodling) som man ägde tidigare har under slutet av 2013 överlåtits till ett investmentbolag.
Omvänt går det inte att köpa Bonheur utan att gilla Fred. Olsen Energy, som utgör drygt 50 procent av omsättningen om man eliminerar minoritetsposterna. Genomläsning av senaste årsredovisningen m.m. för FOE är alltså obligatoriskt. FOE äger och opererar framförallt ett borrfartyg och åtta oljeriggar framförallt i Norge och Storbritannien, men även utanför Brasilien och Moçambique. Ytterligare ett fartyg och en rigg som är byggda för större djup är under konstruktion. Samtliga enheter är belagda på uppdrag från olika oljebolag: Statoil, Lundin, Petrobras, BP, Chevron m.fl. återfinns bland kunderna.
Uppdragen är relativt långa, normalt 4 år eller mer och avtalsstocken ser normal ut just nu, med ungefär hälften till förnyande inom två år och andra hälften belagda längre framåt. En av riggarna beläggs med kortare uppdrag på under ett år men tycks ha uppdrag merparten av 2014. Kontraktslängderna var i början av 2013 36 månader, men har gradvis förlängts. Branschen har underkapacitet framförallt på riggar som klarar tuffa förhållanden och FOE stärker sin position där med den nya halvt nedsänkbara riggen.
Branschen är extremt lönsam och nettomarginalerna har de senaste fem åren pendlat mellan 25 och 40 procent! Denna typ av marginaler är sällan hållbara, men plattformskostnaden är bara en kostnadsdel i den väldigt lönsamma oljeindustrin och operatörer som gjort sig ett namn och skapat goda relationer med oljebolagen tycks kunna upprätthålla höga marginaler över tid. ROE förra året var 23 procent.
Det finns väldigt mycket att säga och läsa om koncernen, men låt oss ställa Bonheur mot mina investeringskriterier? Först de kvalitativa kriterierna:
Den finansiella ställningen kan diskuteras. Verksamheten är kapitalintensiv men 40 procent är en låg soliditet i mina ögon. Intjäningstillväxten är svår att tolka, men det har varit svaga år 2010-2012 även om man inte varit i närheten av några förluster. Hur står sig dagspriset på 128,50 NOK mot fundamenta:
Bonheur ser ut som ett bolag som haft ett antal tuffa år, men har börjat komma ur denna svacka. Värderingen är riktigt attraktiv och direktavkastningen kring 5 procent. Bolaget handlas inte på stora Oslo-listan och aktiens likviditet är inte riktigt på topp även om den räcker för en småsparare som mig. För den som vill ha högre likviditet kan kanske Fred. Olsen Energy vara värd en närmre titt.
Jag tycker bolaget ser intressant ut trots vissa kvalitetsbrister och tar in det på bevakningslistan. P/E bör vara måttlig för en verksamhet som haft svårt att växa, men kanske kan man nå tillbaka till tidigare lönsamhet?
Uppdragen är relativt långa, normalt 4 år eller mer och avtalsstocken ser normal ut just nu, med ungefär hälften till förnyande inom två år och andra hälften belagda längre framåt. En av riggarna beläggs med kortare uppdrag på under ett år men tycks ha uppdrag merparten av 2014. Kontraktslängderna var i början av 2013 36 månader, men har gradvis förlängts. Branschen har underkapacitet framförallt på riggar som klarar tuffa förhållanden och FOE stärker sin position där med den nya halvt nedsänkbara riggen.
Branschen är extremt lönsam och nettomarginalerna har de senaste fem åren pendlat mellan 25 och 40 procent! Denna typ av marginaler är sällan hållbara, men plattformskostnaden är bara en kostnadsdel i den väldigt lönsamma oljeindustrin och operatörer som gjort sig ett namn och skapat goda relationer med oljebolagen tycks kunna upprätthålla höga marginaler över tid. ROE förra året var 23 procent.
Det finns väldigt mycket att säga och läsa om koncernen, men låt oss ställa Bonheur mot mina investeringskriterier? Först de kvalitativa kriterierna:
| Kriterium | Uppfyllt? | Kommentar |
| Tillräcklig storlek: | NEJ | Börsvärdet på 5 miljarder NOK motsvarar ett mid cap-bolag. Intressant nog är de bolag man kontrollerar large cap-mässiga, så jag är beredd att bortse från detta |
| Stark finansiell ställning: | NEJ | Senaste rapporten från Q3 visar på omsättningstillgångar som inte är dubbelt så stora som kortfristiga fordringar, och inte heller täcker samtliga fordringar. Soliditeten på 40 procent är inte så imponerande |
| Intjäningsstabilitet: | JA | Vinster samtliga år sedan började med IFRS 2004, 2002 var senaste förlustår |
| Utdelningsstabilitet: | JA | Utdelning varje år sedan 2001, har inte kollat längre bak. Utdelningen senast var 7 NOK per aktie. |
| Intjäningstillväxt: | NEJ | Svårt att påvisa en intjäningstillväxt efter många större omstruktureringar. 2001-2003 låg man väsentligt lägre i vinstnivå, 2004-2009 mycket högt. 2010-2012 har legat på ungefär halva vinstnivån jämfört med guldåldern 2004-2009. Dagens intjäningsförmåga tycks ligga på drygt 14 kronor, med ett förbättrat resultat under 2013 |
| Trovärdig ledning: | JA | Fred. Olsen och dotter tycks vara tillbakadragna men ha ett gott rykte i Norge, det mest kontroversiella jag kunde hitta var en släkttvist om en samling Munch-tavlor |
| Gynnsam ägarbild: | JA | Jag gillar som sagt en stark ägarfamilj med tradition. Skagen Vekst är en annan av ägarna. |
Den finansiella ställningen kan diskuteras. Verksamheten är kapitalintensiv men 40 procent är en låg soliditet i mina ögon. Intjäningstillväxten är svår att tolka, men det har varit svaga år 2010-2012 även om man inte varit i närheten av några förluster. Hur står sig dagspriset på 128,50 NOK mot fundamenta:
- P/E-tal: med intjäningsförmågan 14 NOK per aktie är P/E idag drygt 9, OK.
- Börsvärdet är 5,2 miljarder NOK och de räntebärande skulderna i hela koncernen är 12,9 miljarder. Minoritetsandelarna är lite besvärligare att hantera, jag lägger till EK enligt bok, dvs. 5,8 miljarder NOK. Kassa och bank uppgår till 5,1 miljarder, därmed är enterprise value 16,8 miljarder NOK. EBIT3 är 2,2 miljarder, därmed blir EV/EBIT3 knappt 8, OK
- Pris/eget kapital: eget kapital per aktie städat för goodwill är 225 NOK per aktie, därmed är pris/ek 0,6, OK.
Bonheur ser ut som ett bolag som haft ett antal tuffa år, men har börjat komma ur denna svacka. Värderingen är riktigt attraktiv och direktavkastningen kring 5 procent. Bolaget handlas inte på stora Oslo-listan och aktiens likviditet är inte riktigt på topp även om den räcker för en småsparare som mig. För den som vill ha högre likviditet kan kanske Fred. Olsen Energy vara värd en närmre titt.
Jag tycker bolaget ser intressant ut trots vissa kvalitetsbrister och tar in det på bevakningslistan. P/E bör vara måttlig för en verksamhet som haft svårt att växa, men kanske kan man nå tillbaka till tidigare lönsamhet?
Prenumerera på:
Inlägg (Atom)