Visar inlägg med etikett nordea. Visa alla inlägg

torsdag 5 september 2019

Inköp SHB, försäljning Nordea

Även om bloggen är lite gles mellan inläggen så fortsätter jag skriva när jag faktiskt gör något. Sedan sist har jag tagit emot en utdelning av Nordea-aktier från Sampo (1 Nordea-aktie per 10 Sampo-aktie).

Dessa Nordea-aktier sålde jag idag efter en lite större uppgång på börsen som antas följa på nyheten om ny vd i banken. Försäljningspriset blev ca 5,85 euro med en eurokurs på 10,68 kronor. Motivet var snarast att innehavet var insignifikant än att det på något sätt är överprissatt.

För likviden och lite ackumulerade utdelningar köpte jag Handelsbanken A för motsvarande 0,3 % av portföljen, priset per aktie blev 87 kronor. Bolaget ligger trea på min bevakningslista och potföljandelen på 8 procent är den lägsta på länge.

Efter förändringarna ser portföljen ut enligt nedan.

Aktuell portfölj, klicka för att förstora

Sedan senaste inlägget har denna sömniga portfölj slagit index med 1,6 procentenheter.

fredag 4 maj 2018

Bankrapporterna i Q1 och ett inköp

Sent omsider ägnade jag en stund åt att titta igenom kvartalets rapporter från våra fyra svenska storbanker och vår nya universalbank Avanza som senaste året alltmer gett sig in i bolånemarknaden, åtminstone i marknadskommunikationen.
Urval av nyckeltal för Sveriges fyra stora universalbanker och uppstickaren

Jag sammanställde informationen i tabellen ovan. Alla jämförelser var från Q1 2017 till Q1 2018. Under denna period har kronan rasat mot euron vilket påverkar Nordea på många rader då deras redovisningvaluta är euro samtidigt som de har en stor verksamhet i Sverige.

Den pigga och snabba uppstickaren som storsatsar på bolån växte sitt räntenetto med 1 procent och balansomslutningen med 12 procent. Det har med andra ord inte börjat synas ännu i räkenskaperna för Avanza.

Handelsbankens kostnadsökning sticker ut bland de stora fyra och är ett tecken på att de, liksom Avanza, har ett stort utvecklingsbehov på IT-sidan samtidigt som de fortsätter satsa i den numera aningen skandalomsusade brittiska verksamheten.

I kundnöjdhet är det enorma skillnader i fältet med Avanza som solklar etta, Handelsbanken som lika klar tvåa, en kamp mellan SEB och Swedbank och sedan Nordea på tydlig jumboposition. Jag har använt SKI som källa kompletterat med ytterligare någon undersökning jag läst (men ej minns) som visar att Avanza ligger bra till bland "nischbankerna".

Jag låter läsaren plocka sin favoritblomma i buketten ovan, men jag valde att köpa ytterligare aktier i Handelsbanken idag motsvarande ca 1 % av portföljen. Aktierna kostade 99 kronor styck och SHB ligger på andra plats i min bevakningslista.

Experimenterar med ett nytt format för portföljvisning
Deere har haft det tufft på börsen på sistone medan BMW sakta värderats upp, med en rejäl medvind från euron.

torsdag 25 januari 2018

Rapport från Nordea

Eftersom Nordea under årets första nio månader stod för 26 % av Sampos resultat, mitt största innehav, blev jag nyfiken och lite konfunderad när jag först tittade på dagens rapport från bankjätten.

Nu på kvällen satte jag mig för att se om jag kunde hitta "det där" som avgjorde varför Q4 blev ett så svagt kvartal för banken, resultatet föll med hela 43 % jämfört med samma kvartal 2016.

Efter att ha letat en stund efter vad som försvagats blir svaret: nästan allt.
  • Lägre räntenetto från alla kundkategorier
  • Lägre provisionsnetto
  • Lägre uppvärderingar av tillgångar till verkligt värde
  • Högre personalkostnader
  • En rad engångseffekter av lite mindre slag
Två positiva saker kunde jag hitta: kreditförlusterna sjönk och skatten steg(!). Varför är det positivt att skatten steg? Det är mer en generell erfarenhet som Graham på sin tid brukade påpeka: skattereglerna är oftast riggade så att de gräver igenom diverse bokföringseffekter och faktiskt hittar en rätt pålitlig underliggande vinst. Skattemyndigheterna är faktiskt rätt slipade på detta efter alla år med siffertricksande bolag. En stigande skatt betyder därför ofta att en underliggande vinst faktiskt ökat.

Vd Casper von Koskull var generellt offensiv i sina framåtblickande uttalanden; intäkterna kommer öka under 2018 och kostnaderna minska. Uttalandena var såpass klara att han förmodligen sätter sin post på det. För att understryka optimismen höjde banken utdelningen med 5 procent, utdelningar har blivit en helig ko idag.

Samtliga bankaktier tog stryk i dagens handel, eftersom storbankerna brukar gå någorlunda i takt. Jag ser med spänning fram emot Handelsbankens rapport den 7 februari.

onsdag 8 februari 2017

Bokslutskommuniké Handelsbanken

Anders Bouvin, ny VD på Handelsbanken, gjorde två generalmisstag i dagens rapport:
  1. Han lyfte inte upp alla engångsintäkter, 624 miljoner låg där "for the taking", Visaförsäljningen*) lyckades Swedbank redovisa fullt ut medan Handelsbanken lät pengarna gömma sig i totalresultatet ett kvartal till
  2. Han slopade extrautdelningen och sänkte därmed utdelningen från 6 till 5 kronor
Tillsammans med en stor kreditförlust så kostade detta honom väldigt negativa rubriker idag. Bortsett från dessa aktiva och konservativa val ser jag denna enskilda rapport som klart bättre än Swedbanks dito, där Handelsbanken uppvisade bättre tillväxt i räntenetto, samma tillväxt i provisionsnetto, mindre kostnadsökningar och mindre kreditförlustökningar.

Handelsbanken råkade ut för en rejäl smäll i kvartalet med en kreditförlust på 400 miljoner gällande ett enskilt engagemang i Danmark. Nordea och Swedbank har visat upp liknande problem tidigare men Handelsbanken har i decennier haft mycket hög svansföring gällande kreditkvalitet, så detta var en näsbränna. Detta är alltså mycket ovanligt och en liten spricka i den fina fasaden.

Valutaförsvagningen i Storbritannien är också något som sticker ut och har på egen hand gjort att den tidigare tillväxtregionen nu backar lite. I lokal valuta har man dock en fortsatt god tillväxt.

När det gäller utdelningen tycker jag att snart sagt alla bolag ökar sin utdelning oavsett vad som händer med vinsten nuförtiden. SHB står eventuellt inför en justering av sina låga riskvikter och även om bolaget är välkapitaliserat är det klokt att bygga eget kapital fram till det är utrett hur riskvikterna kommer att bli.

Om man lyfter perspektivet lite och tittar på hela året så kan det vara intressant att jämföra alla fyra storbanker som nu rapporterat:

Handels-bankenNordea
(lokal valuta)
SE-BankenSwedbank
Räntenetto
+1%
-3%
-1%
+3%
Provisionsnetto
-2%
+1%
-9%
+1%
Totala intäkter
+1%
-1%
-3%
+5%
Kostnader
+1%
-2%
0%
+1%
K/I-tal
45%
50%
50%
42%
Kreditförlustnivå
0,09%
0,15%
0,07%
0,09%
Kärnprimär-kapitalrelation
25%
18%
19%
25%
Räntabilitet
13,1%
11,5%
11,3%
14,2%
P/E
15,4x
12,2x
14,4x
14,5x

Samtliga siffror ovan inkluderar justeringar för engångsintäkter och -kostnader för att få så jämförbara siffror som möjligt. Nordeas siffror var betydligt svagare i SEK.

Om man tittar på de översta fyra raderna i tabellen är min slutsats att det händer nästan ingenting i bankbranschen idag. Det är låga ensiffriga procenttal överallt, nästintill inom felmarginalen. SEB:s fall i provisionsnetto (-9 %) sticker ut. Jag har länge tänkt mig att SEB är den stora förloraren på fintech och nischbanker som i huvudsakligen angriper provisionsnettot. SEB har en betydligt större andel provisionsnetto än alla andra banker.

Nordea sticker ut när det gäller kreditförlusterna och har gjort det i flera år, framförallt efter problem i Danmark och Norge. De övriga ligger ganska samlat.

När det gäller kapitalisering, kostnadsnivå (K/I) och räntabilitet ligger bankerna i två skikt: högt kapitaliserade och höglönsamma Handelsbanken och Swedbank, och de lite sämre presterande SEB och Nordea.

Om jag skulle utse en stjärna i församlingen år 2016 är vinnaren Swedbank och med dagens värderingar framstår den som mest köpvärd. Tänker man i decennier istället för år är SHB ohotade så jag är nöjd med mitt innehav.

Alla väntar nu på vad som ska driva nästa steg i bankerna. Om man bortser från tillväxt som vore det mest intressanta, så är det väl räntan alla väntar på. Högre räntor skulle kunna leda till större spreadar och större lönsamhet, men samtidigt lär det snabbt leda till högre kreditförluster. När kreditförlusterna stiger har de 30 senaste åren vittnat om att Handelsbanken är den relativa vinnaren. Bloggosfärens makrokommentator Gottodix skrev bra om detta idag, läs gärna det.


*) Visa Inc. köpte ut Visa Europe i andra kvartalet vilket skapade engångsintäkter i samtliga svenska banker, ca 700 MSEK i SHB, 2 100 MSEK i Swedbank, 600 MSEK i SEB och 200 MSEK i Nordea. Alla utom Handelsbanken har tagit upp dessa engångsintäkter i resultaträkningen...

måndag 7 november 2016

Rapport från Sampo

I förra veckan kom Sampos niomånadersrapport och året fortsätter ungefär som det börjat: med en ganska svag utveckling för samtliga områden.
  • Inom P&C (dvs. If och Topdanmark) faller premierna något liksom vinsterna, både 2015 och 2016 har dock jämförelsestörande poster i form av en stor pensionsomvärdering förra året och en ny bedömning av svenska livslängder i år
  • Nordea har levererat in mindre vinster under året
  • Livförsäkringarna inom Mandatum har ökat vinsten men står endast för 13 procent av vinsten
  • Resultat per aktie hittills i år, innan värdeförändringar, är 2,11 euro, ner 20 cent från föregående år. Efter värdeförändringar är resultatet 2,16 euro vilket är en uppgång på 32 cent från föregående år
  • Rullande tolv månader är resultatet före orealiserade värdeförändringar 2,76 euro per aktie, vilket är över de 2,50 euro jag räknar med i min bevakningslista
Under perioder när nya konkurrenter vill bryta sig in och ta delar av marknaden bör man vara försiktig med att dras med och teckna dåliga försäkringar. Min bild är att If befinner sig i en sådan fas just nu och att bolaget accepterar att på marginalen faktiskt tappa lite marknadsandelar just nu och istället försvarar sina marginaler.

Det händer dock betydligt mer i styrelserummet än på försäkringsmarknaden just nu för Sampo. Efter att ha passerat 30 procent av ägandet i Topdanmark fick bolaget budplikt på samtliga övriga utestående aktier. Ett bud lämnades och efter budperioden stod Sampo med 41 procent av det danska försäkringsbolaget. Nu har man dock annonserat att återköpsprogrammen som Topdanmark kört aggressivt de senaste åren ska upphöra. Istället ska Topdanmark börja dela ut pengar igen. Tydligen vill inte Wahlroos nå 50 procent utan istället frigöra kapital för att allokera på annat håll. Alternativt vill han helt enkelt självfinansiera det pliktbud man just lämnat.

Utöver detta har bolaget deklarerat att man avslutar sitt samarbete med Danske Bank som varit återförsäljare för Mandatums livförsäkringar på den finska marknaden sedan Sampo Bank såldes till just Danske bank 2007. Dessutom innehöll avtalet en option för Mandatum att sälja hela livförsäkringsportföljen som sålts via Danske Bank under dessa år tillbaka till Danske bank. Denna option har man beslutat sig att använda och affären kommer avslutas under 2017. Känner jag Sampo rätt är detta en bra affär, de brukar kunna räkna.

Men inte nog med detta, under året har man även meddelat att Nordea och DNB fusionerar sina verksamheter i Baltikum för att skapa en storbank i de baltiska länderna. Herr Wahlroos har länge sökt strukturaffärsmöjligheter och här hittade han en. Affären har ännu inte passerat konkurrensmyndigheterna men jag gissar att man förhört sig en del i förhand.

När det gäller Nordeas önskemål att gå ihop med holländska ABN Amro har den affären stött på patrull och tycks ha fastnat. Men skam den som ger sig, Wahlroos fortsätter ett lobbyarbete.

En sammanfattning av året hittills är alltså att Sampos olika verksamhetsgrenar går mer eller mindre sidledes, men med hygglig lönsamhet. Däremot har tempot i strukturaffärerna ökat rejält och det ska bli spännande att se om styrelsen kan få till ytterligare affärer med goda villkor. Historiken på området är god.

tisdag 30 april 2013

Bankrapporter Q1

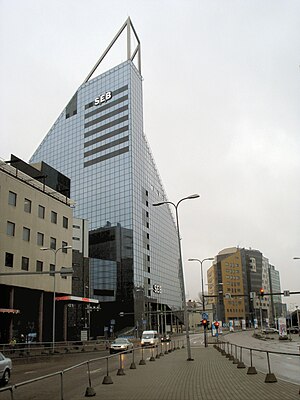
SEB i Tallinn
Kvartalets bankrapporter är inte längre nyhetsstoff, men jag tänkte göra en jämförelse av läget i de olika svenska storbankerna.

Alla bankerna har fått en lönsamhetsskjuts av den sänkta bolagsskatten. Handelsbanken har fortsatt sin expansion i Storbritannien och lyckas öka intäkterna på i stort sett alla marknader utom Sverige. Nordea har lyckats bra i Sverige men har fortsatta problem i Danmark och med shipping-segmentet där man dras med stora kreditförluster. Den korta tendensen är att dessa problem minskar, men det återstår att se om det verkligen är så. I Swedbank har avtal om att avyttra verksamheterna i Ryssland och Ukraina slutits under kvartalet. Med detta är Michael Wolfs stora uppstädning komplett och nu återstår att se om banken kommer att vara mer offensiv framöver. Redan goda resultat kommer troligen att skruvas upp ytterligare när dessa verksamheter skiljts av. Jag har inte så bra kontakter inne på Swedbank, så jag kan inte verifiera det, men min bild av organisationsförändringarna som görs är att man närmar sig Handelsbankens organisation vilket är positivt.

I tabellen nedan sammanställer jag först mitt eget ägande i bankerna, både direkt och indirekt via Industrivärden, Lundbergföretagen, Investor och Sampo. Summerar man de totala innehaven blir det inte mindre än 49 procent, så bankernas fortsatta återhämtning och utveckling är viktig för portföljen som helhet.

2013-Q1
___SEB
Lundaluppenägande
Portföljandel direkt
30 %
0 %
0 %
14 %
Portföljandel totalt
32 %
2 %
1 %
14 %
Intäkter


Ändring räntenetto
0 %
-1 %
7 %
9 %
Ändring prov.netto
-1 %
6 %
-1 %
0 %
Andel räntenetto
74 %
55 %
47 %
59 %
Andel prov.netto
21 %
25 %
34 %
26 %
Kostnader


K/I
48 %
51 %
59 %
45 %
Kreditförluster
0,06 %
0,23 %
0,07 %
0,02 %
Kapital och resultat


Räntabilitet
13,8 %
11,3 %
11,0 %
13,8 %
Kärnprimärkapitalrelation (Basel III)
17,5 %
10,2 %
13,4 %
16,4 %
Per aktie


Vinst efter utspädning
5,41 kr
€ 0,20
1,36 kr
3,19 kr
Vinst 12 mån
22,26 kr
€ 0,79
5,59 kr
13,25 kr
Eget kapital
157,20 kr
€ 6,82
54,94 kr
84,57 kr
Kurs (billigaste aktieslag)
285,70 kr
78,00 kr
63,35 kr
160,10 kr
P/E
12,8
11,5
11,3
12,1
P/B
1,82
1,34
1,15
1,89

Om man tittar på intäktssidan kan man se att de banker som visar störst tillväxt jämfört med Q1 2012 är SEB och Swedbank som båda lyckats bra med att öka sin inlåning från allmänheten, där Handelsbanken minskat något men Nordea växer något. Utlåningen har för samtliga banker ökat ganska svagt. Nordea har lyckats med konststycket att öka sitt provisionsnetto, dock från ett mycket svagt jämförelsekvartal. Handelsbankens räntenetto har sjunkit 4 procent i Sverige men vuxit 24 procent i Storbritannien, där tillväxtförhoppningarna framåt är fortsatt stora.

Andel räntenetto och provisionsnetto i tabellen är främst till för att visa hur beroende bankerna är av de olika intäktskällorna. I nuläget är det SEB som sitter lite med svartepetter genom sitt stora beroende av provisionsnettot, den inkomstkälla som är under störst tryck idag för bankerna.

På kostnadssidan kan man konstatera att Swedbank med idogt arbete nu faktiskt passerat Handelsbanken som den kostnadseffektivaste banken, mycket imponerande! Här straffas Handelsbanken en aning för sina tillväxtambitioner och kostnadsnivån är väsentligt lägre i den svenska rörelsen än utomlands. SEB ligger på en väldigt hög kostnadsnivå, till stor del beroende av sin mer provisionstunga affärsmodell som kräver personal.

När det gäller kreditförluster har Nordea fortfarande problem på shippingsidan vilket gör att de ligger klart högre än konkurrenterna. Swedbank har fortfarande hög återvinningsnivå från krisen och har inte nått normalläge ännu.

När man lämnar trenderna och tittar på vad som verkligen räknas i en bankverksamhet, kapital och räntabilitet på detsamma, ser man att det är Handelsbanken och Swedbank som står i en klass för sig. Bankerna är bäst kapitaliserade och kan samtidigt ge bäst avkastning på kapitalet, vilket är mycket starkt och beror mycket på kostnadskontrollen. 2-3 procentenheter kanske inte verkar vara så stor skillnad, men alla som räknat lite på ränta-på-ränta-effekter vet att det gör all skillnad i världen över längre tidsperioder.

Tittar man i nuläget går guldstjärnan till Swedbank, som gjort ännu ett mycket starkt kvartal. Man har under Wolfs ledning hämtat sig på ett imponerande sätt från finanskrisen. Tittar man över tid går guldstjärnan istället till Handelsbanken som knappt svettades under finanskrisen och har producerat siffror i den här klassen år in och år ut. Som aktieägare till dessa båda banker har jag och andra belönat rejält med stora kursökningar och vinstutdelningar. Jag har gradvis skiftat från Swedbank till Handelsbanken i portföljen, men det är otroligt dyrt skattemässigt för mig att göra det nu, så jag kommer säkert att sitta på dessa poster mycket länge. Trots att jag senaste åren investerat allt på annat håll har deras portföljandel så sakta ökat.

Resultaten per aktie och prissättningen av aktierna visar att aktiemarknaden som helhet delar min bedömning och är beredd att betala en premie för Handelsbanken och Swedbank idag jämfört med Nordea och SEB. I ett kort perspektiv finns det förmodligen möjligheter till justeringar i de sistnämnda men på lång sikt måste man öka räntabiliteten på det egna kapitalet för att vara attraktiva för investerare. 2-3 procentenheter per innehållen vinstkrona gör stor skillnad över tid och för en långsiktig investerare är Handelsbanken och Swedbank intressantast idag. Givet bankernas historik måste Handelsbanken bli förstavalet för en sådan investerare.

Om man jämför med vad jag skrev för tre år sedan:

"För att summera detta är alla fyra bankerna på god väg i en återhämtningsfas, där Handelsbanken är aningen före Nordea, i sin tur en bit före SEB och Swedbank. Jag tror att de som köper bankaktier idag, vilka som helst, i det långa loppet kommer att göra en bra affär. Som defensiv värdeinvesterare skulle jag välja Handelsbanken (vilket jag ju gjort) eller Nordea i första hand. Förbättringspotentialen är såklart störst i SEB och Swedbank, men jobbet ska ju göras också."

... så kan man konstatera att "aningen före Nordea" var en underskattning av Handelsbanken och överskattning av Nordea. SEB och Swedbank hade bäst potential och i Swedbank får man säga att jobbet gjorts. Att bankaktier varit en bra affär är det såklart inget tvivel om idag.

onsdag 30 januari 2013

Rapporter från Swedbank och Nordea


Nu på morgonen kom bokslutskommunikéerna för både Swedbank och Nordea, och det är ingen tvekan om vilken bank som kommit flygande ur startgroparna efter finanskrisen.

Swedbank har gjort ett mycket starkt kvartal och tar den politiska risken att höja utdelningspolicyn och även själva utdelningen. Utdelningshöjningen med 87 procent till 9,90 kronor per aktie lär få Anders Borg att sätta morgonkaffet i vrångstrupen. Detta ger en direktavkastning på 7,3 procent till gårdagens kurs.

Michael Wolfs stålbad med aggressiva reserveringar direkt vid tillträdet samt en rejäl kostnadsbantning till Handelsbanksnivå, K/I 0,46 på året, har satt bolaget i en rejäl återhämtningstillväxt. Återköpen och omstämplingen av preferensaktier till stamaktier i år kommer även de att trycka upp resultatet per aktie ytterligare under 2013. Under 2012 blev det formella resultatet per aktie 12,19 kronor, ett belopp som ska upp någon krona med hänsyn till att preferensaktierna stämplas om. Kreditförlusterna är fortfarande en aning dopade av återvinningar från finanskrisen, och kommer säkert att öka något när man når normaltillstånd.

Kärnprimärkapitalrelationen är nu 17,4 procent enligt Basel 2 och därmed är man tillsammans med Handelsbanken klart starkast kapitaliserad bland storbankerna. Trots "överkapitaliseringen" når man en avkastning på eget kapital på 14,4 procent för helåret.

Nordea har med den sega återhämtningen i Danmark och shippingproblemen en betydligt trögare återhämtning från finanskrisen. Men även Nordea gör en ganska aggressiv utdelningsökning med 31 procent till 34 cent per aktie.

Till skillnad från Swedbank har Nordea kreditförluster som är i närheten av normalläge. Kärnprimärkapitalrelationen för Nordea ligger på 13,1 procent. Trots en större hävstång än Swedbank blir avkastningen på eget kapital lägre, 12,1 procent. Resultatet per aktie på helåret blev 78 cent.

Banken repeterar sitt finansiella mål att nå en avkastning på eget kapital på 15 procent vid normalt ränteläge. Nu återstår bara att nå målet...

onsdag 24 oktober 2012

Rapport från Nordea

Eftersom Nordea finns indirekt i portföljen via Sampos stora innehav läser jag såklart bolagets niomånadersrapport med stort intresse. Det är också intressant att jämföra bankjättarna och deras resultat med varandra.

Till skillnad från Swedbank och Handelsbanken rapporterar Nordea, Nordens största bank, i euro. Eftersom banken dessutom har relativt stor del av sin verksamhet utanför eurozonen får valutaeffekter lite större betydelse.

Det här noterar jag för Nordeas första nio månader:
  • Intäkterna har ökat med 10 procent
  • K/I-talet har förbättrats till 51 procent, klart svagare än Swedbank och kostnadsledaren Handelsbanken
  • Resultatet per aktie har stigit hela 24 procent till 57 cent, rullande tolv månader har man tjänat 76 cent per aktie.
  • Det egna kapitalet har ökat med 10 procent och ligger nu på 6,82 euro per aktie, primärkapitalrelationen ligger på 13,3 procent. Räntabiliteten ligger på 11,4 procent, ett par procentenheter lägre än Handelsbanken och Swedbank, vilket är mycket, jag återkommer till det nedan.
  • Liksom Handelsbanken var kvartal 3 isolerat inte särskilt starkt, utan lite svagare än kvartal 2, vilket får bli förklaringen till att aktien faller idag
  • Kreditförlusterna inom området shipping sjönk sedan föregående kvartal men är fortfarande mycket höga. Räntenettot inom området ligger på 86 miljoner euro och kreditförlusterna på 54 miljoner, men området är ändå svagt lönsamt. Detta är ett irritationsmoment för Nordea men inget som på något vis hotar verksamheten. 
Nordea ligger alltså fortsatt på klart lägre räntabilitet. Varför detta är så viktigt illustreras lätt med en klassisk ränta-på-ränta-tabell.

Varför räntabiliteten är viktig

Så här utvecklas en hundralapp i eget kapital i en bank vid 11,4 procent avkastning (Nordea) respektive 13,7 procent avkastning (Handelsbanken/Swedbank):

År
[EK 11,4%]
[Utd 11,4%]
[EK 13,7%]
[Utd 13,7%]
0
100 kr

100 kr

1
103 kr
3 kr
107 kr
4 kr
5
117 kr
4 kr
139 kr
5 kr
10
137 kr
4 kr
194 kr
6 kr

I tabellen antas att hälften av vinsten återinvesteras och hälften delas ut. Tabellen är beräknad till nuvarande penningsvärde med en diskonteringsränta på 5 procent för att parera inflation och ett litet avkastningskrav. Den utdelade pengen återinvesteras inte - vilket skulle ge högre skillnad.

Om du äger EK i tio år är hundralappen hos banken med 11,4 procent avkastning värd 137 kronor plus en total utdelning på 37 kronor. För banken som avkastar 13,7 procent är hundringen värd 153 kronor plus 53 kronor utdelning.

En hundralapp eget kapital är alltså värd 206/174-1 = 18 procent mer hos Handelsbanken än hos Nordea om differensen är uthållig. Ju längre din horisont är och ju mer inflation du förutser, desto större kommer den här skillnaden att bli.

Tillsammans med sin historik av kristålighet gör denna effekt att jag anser att Handelsbanken är värd en tydlig premie jämfört med andra banker.

Tillbaka till rapporten

Om man ska summera rapporten är nog inte Nalle Wahlroos särskilt nöjd med vad Nordea presterar i år, jag tror inte det enskilda kvartalets resultat spelar så stor roll. Som Sampo-ägare anser jag att Nordea varit ett klipp med potential till ytterligare värdestegring om man lyckas med sina besparingsåtgärder. Men jag har ingen tanke på att byta mina Handelsbankenaktier mot Nordea, även om Nordea kanske har en större kortsiktig potential.

fredag 20 juli 2012

Bankrapporter

Nu har alla de fyra svenska storbankerna Handelsbanken, Swedbank, SEB och Nordea lämnat sina halvårsrapporter och efter tekniska problem har jag haft tid att läsa igenom alla fyra.

De banker som drabbades hårdast av finanskrisen, Swedbank och SEB hade båda stora kreditförluståtervinningar under 2011 och vinsterna i de båda bankerna sjunker därför jämfört med den perioden. För såväl Nordea som Handelsbanken ökade dock vinsterna 11 procent jämfört med föregående år. Handelsbankens vinstökning är dock den mest imponerande eftersom den är i kronor och inte i en försvagad euro.

Om man släpper den historiska jämförelsen och tittar på verksamheten idag tycker jag det framträder en väldigt tydlig ranking på bankerna idag när det gäller verksamhetskontrollen:

#BankK/IAvk på EKKreditförl.
1Handelsbanken0,4514,0 %0,07 %
2Swedbank0,4813,5 %0,07 %
3Nordea0,5012,1 %0,26 %
4SEB0,5810,3 %0,07 %

OBS: rankingen är på verksamhetskvalitet, inte aktiepriser, Handelsbanken är inte bästa köpet till varje pris. 

Bankernas priser och finansieringskostnader tycks ligga så nära varandra att kostnaderna blir helt avgörande för avkastningen på eget kapital. Och i kostnadskontroll har Handelsbanken alltid varit starka medan Swedbank gjort en kraftig uppryckning under Michael Wolfs ledning. Som ägare till SEB (via Investor) kan jag dock inte vara nöjd med hur den banken håller i kostnaderna, 8 procentenheter över närmaste konkurrent är inte godkänt.

För samtliga banker har räntenettot stigit under första halvåret (jämfört med föregående år), mest för Handelsbanken (17 %) som haft stora framgångar i rörelserna utanför Sverige. Swedbank har ökat med 14 procent, Nordea 9 och SEB med 3. Känner ni igen rankningsordningen?

Åt motsatt håll har provisionsnettot gått. Precis som nätmäklarna Avanza och Nordnet erfarit har antalet affärer gått ner och den fortsatta konkurrensen har pressat priserna. Handelsbanken och SEB har minskat mest, 5 procent, medan Swedbank tappat 2 procent och Nordea blygsamma 1 procent. Denna trend är allvarligast för SEB som har 34 procent av sina intäkter från provisionsnettot. Handelsbanken har 21 procent från provisionsnettot, och Swedbank och Nordea har 26 respektive 23 procent av sina intäkter från provisionsnettot.

Alla tecken tyder på att räntenettot kommer att fortsätta stärka sin ställning som den viktigaste inkomstkällan för bankerna. Det är enklare (bevisligen) att starta konkurrerande verksamhet på provisionssidan och utbytbarheten är större. Det finns med andra ord en mycket stark vallgrav (moat) inom denna kvartett och med de ökande kraven på banker i allmänhet kommer det bli ännu dyrare och ännu svårare att skapa riktiga konkurrerande alternativ.

I min värld pekar både historien och nuläget på att Handelsbanken är den mest välskötta, solida och lönsamma banken i Sverige och Norden. Det är den bank som växer sina intäkter snabbast och den bank som tycks ha den hälsosammaste företagskulturen. Jag är glad att det är mitt största innehav och den här rapportsäsongen har inte ändrat den synen något.

onsdag 25 april 2012

Bankrapporterna

Med Swedbanks rapport idag har nu tre av fyra storbanker rapporterat för Q1 2012, endast Handelsbanken som kommer imorgon kvarstår. Finansoro eller inte; det har varit ett bra kvartal att äga bankverksamhet.

Börsreaktionerna på rapporterna speglar ganska väl hur de sett ut relativt varandra: Swedbank hissades ordentligt, Nordea höjdes och SEB sänktes.

Städat ifrån de kreditåtervinningar Swedbank hade förra året har man tagit ett stort steg framåt i år, intäkterna är upp, kostnaderna ner rejält och därmed är lönsamheten bra. I mina kalkyler har jag antagit en "normal" intjäningsförmåga på 10 kronor per aktie för Swedbank, men trots återköp är man inte riktigt där ännu, utan vinsten landade på 2,20 kronor. Men med intäktsökningar på 7 procent, räntabilitet på eget kapital på 14 procent och ett K/I-tal på 0,48 (0,53 för ett år sedan) är det svårt att klaga. Jag är glad för de aktier jag har men är inte intresserad av att öka.

Nordeas siffror är i stort sett oförändrade sedan Q1 2011, intäkterna upp 1 procent liksom kostnaderna, medan sänkta kreditförluster leder till en resultatökning på 3 procent. K/I-talet är därmed också oförändrat, 0,50, lite sämre än Swedbank anno 2012. Räntabiliteten är 11,7 procent, men sedan har inte Nordea trimmat sitt egna kapital som Swedbank gjort med återköp.

SEB är den enda bank hittills vars aktiekurs sänkts på rapporten. SEB visar, trots den rejäla och omskrivna bolåneoffensiven, upp sänkta intäkter med en procent (jämfört med Q1 2011). Kostnaderna har dock sjunkit något mer vilket ger en resultatökning på en procent. Bolåneoffensiven har givit resultat, kontorsrörelsens räntenetto har stigit med 24 procent, men detta har alltså kompenserats med försämrade resultat på andra rörelsedelar. K/I-talet för SEB är höga 0,59 vilket är väldigt svagt i mina ögon när konkurrenterna ligger på 0,50 och lägre. Räntabiliteten på eget kapital blir då också svagt, 9,7 procent.

Jag är övertygad om att det är lönsamt på sikt att äga bank. Jag har stora innehav i Handelsbanken (favorit) och Swedbank (köpt billigt) och indirekta innehav även i Nordea och SEB. De nya regelverken som rullas ut kommer säkert att hämma räntabiliteten på eget kapital något, men de kommer också att skapa nya inträdeshinder på marknaden och ytterligare cementera den oligopolstruktur vi har i Sverige. Storbankerna har också för första gången visat lite tänder mot Avanza och jag tror vi kommer att få se mer av detta.

söndag 25 mars 2012

Bolagsstyrning och bankförakt

När en av mina favoritbloggare utgjuter sig mot ett av mina innehav och manar till bojkott känner jag mig såklart tvungen att förklara varför jag inte går samma väg och säljer mina aktier. Det här kommer inte att vara ett försvarstal, utan jag tänkte beskriva hur jag ser på bolagsstyrning och varför jag anser att Sampo är ett vettigt innehav, inte trots utan även delvis på grund av sitt Nordeainnehav.

Nordea med VD Christian Clausen och styrelseordförande Björn Wahlroos har varit rejält omdebatterade i media på sistone med ett fokus på ersättningsnivåer och olika typer av kompensation. Nordea ägs till 21 procent av finska Sampo och till 13 procent av svenska staten. Övriga ägare äger under 4 procent och är huvudsakligen institutionella. Sampo ägs i sin tur av Solidium (helägt finskt statligt bolag) till 14 procent. Efter dem följer två pensionsbolag och på fjärde plats, med 2 procent av ägandet, kommer Björn Wahlroos. Wahlroos är tidigare VD och numera ordförande även i Sampo.

Wahlroos, som personligen "äger" (0,02*0,21 = 0,004 =) 0,4 procent av Nordea för alltså huvudägartalan. Denna pyramideffekt kan såklart ifrågasättas men är väldigt vanlig. Även Fredrik Lundberg och familjen Wallenberg dominerar företag med förhållandevis små egna insatser. Björn Wahlroos har i egenskap av huvudägare såklart haft långa diskussioner med företrädare för svenska staten och han tycks ha tröttnat och svarar nu generellt ganska kort på alla frågor och med ett stort mått av arrogans. Detta är något som retat upp både media och allmänhet och är tillsammans med den faktiska frågan, ersättningarna till styrelse och VD, så intressanta att jag skriver det här inlägget.

Ersättningsdiskussionen  kan föras på två plan: bolagstyrningsplanet och marknadsföringsplanet. Jag tänkte därför gå igenom dessa båda helt separat för att till slut komma till hur jag ser på mitt ägande i Sampo.

Bolagsstyrning
I en ideal bolagsstyrning hänger ansvar och befogenheter ihop, och den som äger både för- och nackdelarna med ett beslut är den som fattar beslutet.

Ett aktiebolag grundas av sina ägare. Ägarna riskerar det investerade kapitalet i verksamheten och har rätt till avkastningen från verksamheten. Det är också ägarna som likviderar ett bolag när det inte längre ska drivas vidare. Allt, från intäkter till kostnader och däribland ersättningar till ledande företrädare, angår ägarna. Ägarna organiseras genom att bolagsstämmor hålls, på stämmorna kan ägarna använda sin rösträtt för att fatta beslut om företaget.

Bolagsstämmorna är inget smidigt forum. Antalet deltagare är många och möjligheterna att ens kalla till möte är begränsade, därmed hålls de oftast endast en gång per år i större publika bolag. Företaget behöver mer kärlek och uppmärksamhet än så och därför utser stämman en styrelse. Styrelsen ska vara sammansatt så att den tillvaratar alla ägares intressen, inte enbart vissa huvudägare. Därför finns det ett antal regler och rekommendationer om beroende och oberoende ledamöter, något som jag tycker i många fall gör mer skada än nytta.

Även styrelsen är alltför långt från verksamheten för att kunna styra den i detalj. Styrelsen är involverade i strategiska vägval och har omfattande ansvar för bolagets lagefterlevnad, finansiering och försäkringsfrågor. Men i det dagliga arbetet räcker den inte till eftersom den generellt ses 6-10 gånger per år. Styrelsens allra viktigaste uppgift är därför att tillsätta VD, företagets yttersta ansvarige för den operativa verksamheten.

VD i sin tur tillsätter den operativa ledningen och anställer direkt eller indirekt personalen. En VD har normalt sett ett heltidsjobb och har den inblick och närvaro som krävs för den operativa verksamheten. VDn har omfattande befogenheter att sluta avtal, göra investeringar etc. och kan både tjäna stora pengar eller allvarligt skada bolaget genom sina beslut.

Bortsett från ren misskötsel och dåligt fungerande verksamhet är tjänstemannavälde något av det farligaste som kan drabba ett företag ur ett aktieägarperspektiv. Med tjänstemannavälde menar jag ett tillstånd där de anställda själva fattar alla beslut kring intäkter och kostnader och själva sätter lönenivåerna. Typiska tecken på tjänstemannavälde är när väldigt stora och avancerade incitamentsprogram införs, gärna på flera nivåer i bolaget. Tjänstemannavälde kan uppstå i lite olika situationer:
  • De anställda äger kunderna, de anställdas referenser är viktigare än företagets renommé, uppstår i vissa konsultbolag, investmentbanker, revisionsföretag och andra tjänsteproducerande företag
  • Företag som helt domineras av institutionella ägare, som inte utövar sitt ägarinflytande effektivt utan överlåter driften helt till ledningen
  • Statligt ägda företag, där ägaren byter politiskt ledarskap vart fjärde år medan ledningen kanske sitter väldigt länge
  • Ett exempel utanför näringslivet är kommuner där ett parti har betryggande och till synes evig majoritet, där brukar både toppolitikerna och tjänstemännen kunna tappa fotfästet helt 
Gemensamt är alltså att ägarnas situation av någon anledning är onaturligt svag jämfört med tjänstemännens. Konsekvensen blir att onaturligt stor del av bruttovinsterna går till ledningen snarare än ägarna. Genom att maskera ledningens belöning som optionsprogram kan man dessutom få nettovinsten att se bra ut samtidigt. Inom GAAP har man nu infört att sådana optionsprogram ska bokas som kostnader i resultaträkningen. När får vi se liknande i IFRS?
Skarp, ja, populär...?
Är Nordea ett fall av tjänstemannastyre? Det är ju ingen tvekan om vem som är den starke mannen, Björn Wahlroos, så frågan blir om han är att betrakta som ägare eller tjänsteman? Wahlroos själv är en väldigt stor förespråkare och tror väldigt mycket på ekonomiska incitament, så det är ingen vågad gissning att han själv i stor grad styrs av ersättningar och ekonomiska incitament. Björn Wahlroos tar emot ersättningar för sina styrelseuppdrag på 252 000 euro för Nordea och 160 000 euro för Sampo. Samtidigt får han i år i egenskap av aktieägare en utdelning på drygt 14 miljoner euro. Tittar man på Wahlroos ekonomiska incitament finns det alltså absolut inga tvivel: han är i första hand aktieägare. Därmed är risken för tjänstemannastyre i mina ögon inte påtaglig.

Jag är övertygad om att den kritiserade Wahlroos agerar för att maximera aktieägarvinsterna och minimera riskerna för aktieägarna, bland annat på grund av sitt stora innehav i Sampo (värt över 2 miljarder kronor). Därför har han stora incitament att ge vad han anser är rätt VD-lön till rätt VD. När det gäller vad som är rätt VD-lön har jag däremot ingen aning. På den nivå mina företag befinner sig är premien för en VD jämfört med vanliga tjänstemän i storleksordningen 50 procent, inte en faktor 20. Jag kan konstatera att exempelvis Warren Buffett har betalat ut väsentligt högre löner till sina ledare, även om en jämförelse med USA kanske inte är rimlig.

En separat fråga är den om riskfördelningen i bankverksamhet. Man läser ofta om "too big to fail" och att "förluster förstatligas". Jag har en lite annan syn på saken. Det som skulle kunna hända är att en bankledning blir skadeslös vid en bankkollaps, men att vi ägare (inklusive Sampo) skulle gå helskinnade ser jag som helt otänkbart. En bank som behöver akut statligt stöd kommer att helt eller delvis förstatligas, det har Anders Borg varit glasklar med och jag kan inte tänka mig att en efterträdare säger något annat.

Marknadsperspektivet
Ur ett marknadsföringsperspektiv är det långt ifrån lysande att göra en obruten serie av arroganta och inopportuna uttalanden som Wahlroos gjort. Jag vet inte om han tröttnat på svenska staten och tappat humöret eller om den typen av uttalanden fungerar bättre i Finland. Det kommer säkerligen leda till att några kunder och några ägare lämnar bolaget.

Den här typen av uppmärksamhet gör förmodligen dock större skada för det allmänna bankförtroendet än för Nordea enskilt. Bankkunder är trögrörliga och värderar troligen bankens serviceerbjudande (eller i praktiken bolåneräntesats) tyngre än dessa frågor.

Mer om kritiken
Om man tittar vidare på en av punkterna som kritiseras - avkastningsmålet på 15 procent - tycker jag att det är självklart att ägare ska kunna ställa upp mål för verksamheten. Är 15 procent rimligt? Jag tror inte att någon kan svara på det idag. Handelsbanken som är bättre skött än Nordea avkastade 13,5 procent förra året på ett kapital som dock är väsentligt högre än vad man skulle ha under normala förhållanden. Ett avkastningsmål på eget kapital implicerar en hävstång, men det tvingar inte banken att huvudlöst höja sin utlåning och ta dåliga kunder så det är inte självklart att det skulle vara oansvarigt att bedriva verksamheten mot ett sådant mål.

Clausens lön har jag nämnt, men han har även en lukrativ pensionsuppgörelse och en lägenhetsförmån (han har inte fått en lägenhet, den tillhör Nordea). Det är återigen svårt för mig att bedöma om styrelsen har förhandlat bra med Clausen eller om han skulle nöjt sig med mindre. Jag kan konstatera att ersättningsnivån är långt över vad jag är van vid. Det fanns en legendarisk General Electric-VD (någon som kommer ihåg namnet?) som satte taket för sin löneutveckling vid 20 gånger arbetarlönen. Det låter ganska sunt att sätta en sådan ram, men varför 20? Räcker det inte med 10? Påverkar VD inte resultatet mer än 50 arbetare?

Att Nordea behöver säga upp personal ser jag som pinsamt. Varför styr man inte verksamheten noggrannare och arbetar med mer optimerade processer så att "icke-lönsam personal" inte anställs? Nordea har ständigt högre kostnader (K/I-tal) än Handelsbanken, och jag är övertygad om att Handelsbanken alltid ligger närmare sin optimala bemanning. Därmed slipper Handelsbanken gå ut med sådana åtgärder utan det räcker att hålla igen lite i rekryteringen för att åtgärda eventuella bemanningsproblem.

Slutsats
Jag är ägare i Sampo, men inte kund till vare sig Nordea, If eller Mandatum. Jag äger 1,3 miljondelar av Sampo och har såklart inget reellt inflytande. Jag är dock övertygad att Wahlroos agerar i sitt och övriga aktieägares intresse när det gäller bolagsstyrningen. Däremot anser jag inte att han agerar i vårt intresse med sina ständiga politiskt inkorrekta uttalanden. Jag kommer att behålla mina Sampoaktier och hoppas att Wahlroos hittar ett ödmjukare sätt att bemöta media och aktieägare.

Nordea har varit och är en lysande investering för Sampo, jag hoppas Sampo fortsätter göra investeringar i den klassen.

tisdag 13 mars 2012

Räntebevis

Nordea har löst något jag länge hoppats på, och faktiskt på lediga stunder övervägde om jag själv skulle kunna lösa på något sätt och kommersialisera: man har gjort företagsobligationer tillgängliga för privatpersoner. Denna nya tulipanaros kallas räntebevis och är en bankpaketering av företagsobligationer med vissa helt egna möjligheter och fallgropar.

Järnvägsobligation
En lucka i marknaden
För privatpersoner har länge saknats praktisk möjlighet att investera i företagsobligationer, i synnerhet med längre löptid. För obligationer med kortare löptid fungerar exempelvis Spiltans Räntefond ganska väl eftersom värderingen på korta obligationer inte fluktuerar mycket. Att hoppa in och ut ur en sådan fond fungerar minst lika bra som att själv hantera obligationerna. Långa obligationsfonder är däremot väldigt luriga att investera i. Valet att behålla en obligation hela löptiden eller att realisera eventuella marknadsvinster eller -förluster är ett väldigt kritiskt beslut i obligationsinvestering - ett beslut som man överlåter till fondförvaltaren i obligationsfonder och som förvaltaren ibland tvingas göra på grund av insättningar eller uttag ur fonden. Jag äger inga långa obligationsfonder och skulle aldrig investera i dem på dagens historiskt låga räntenivåer.

Grunderna
Räntebevis köps över börsen (courtagefritt på Avanza) och handlas med en spread som idag ligger på omkring en procent. Ett räntebevis har ett normalvärde på 10 000 kronor och handlas däromkring beroende på marknadens avkastningskrav på beviset. Om man behåller räntebeviset tills det upphör får man tillbaka de 10 000 kronorna, förutsett att inget hemskt inträffat, jag återkommer till det.

Räntebevisen på marknaden idag ges ut av Nordea och är kopplade till företagsobligationer från namngivna bolag (exempelvis Volvo). Räntebeviset berättigar sin ägare till en kupongränta som betalas varje kvartal. Räntan är konstruerad som STIBOR 3-månadersränta (vilken varierar) plus en konstant. I skrivande stund finns sex räntebevis på marknaden med kommande kupongräntor på mellan 4,0 och 7,4 procent, beroende på vilket bolag de är knutna till.

Räntebevisen ger så hög ränta genom att Nordea byggt in en hävstång som dessutom möjliggör för dem att ta ut en osynlig administrativ avgift som tas ut i samband med utgivningen av beviset (syns aldrig för ägaren).

Likheter med företagsobligationer
Om vi börjar titta på gemensamma egenskaper mellan företagsobligationer och räntebevis så ger de ägaren en kontraktuell rätt till kupongränta, en rätt som går före aktieägares och preferensaktieägares rätt till utdelning. För att räntan inte ska betalas ut måste företaget gå i konkurs, rekonstrueras eller omförhandla sina fordringar - samtliga mycket allvarliga händelser som påverkar företagens möjligheter till framtida lånefinansiering.

Liksom företagsobligationer varierar räntebevisens värde med avkastningskraven på bolaget. Om bolagets finanser försämras ökar avkastningskraven och värdet sjunker. Om den säkra räntan stiger ökar avkastningskraven och värdet sjunker. Självklart gäller även det motsatta. I en miljö där den säkra räntan sjunker och bolagens finanser förbättras ökar värdet på räntebevisen över normalvärdet (som är 10 000 kronor).

Skillnaderna
Ingenting är perfekt och räntebevisen kommer med några egenheter som investeraren måste vara medveten om.
  • Nordea är emittent av räntebevisen och man löper alltså två kreditrisker till skillnad mot företagsobligationer, både Nordeas hälsa och hälsan på underliggande bolag är viktiga att bedöma vid investering
  • Nordea är market maker, men det finns ingen garanti att räntebevisen är likvida, man kan alltså bli sittande med räntebevis ända tills de löper ut (dagens räntebevis löper ut 2017)
  • Spreaden är relativt stor idag
  • När man köper räntebevis måste man, förutom säljkursen, betala upplupen ränta från föregående utbetalningspunkt. Priset kommer alltså inte att öka mellan utbetalningspunkterna, utan denna upplupna ränta blir en "osynlig" merkostnad vid inköp. Inget egentligt problem, men lite stökigt.
Det är viktigt att inte underskatta dessa risker. Om räntebevisen blir en flopp kommer likviditetsrisken gå från risk till faktum mycket fort. Att ha två kreditrisker kan ge enorma prissvängningar vid kriser där investerarna tvivlar på både Nordea och exempelvis Volvo. Ett sådant räntebevis hade inte varit i närheten av sitt normalvärde 2008. Dock klarade sig båda bolagen och en investerare som höll huvudet kallt hade fått sin kupong och värdet hade säkerligen återhämtat sig.

Mer läsning
På Avanza finns det mesta man behöver för att bedöma om räntebevisen är intressanta. Dessutom har mina bloggrannar Cornucopia? och Högre Inkomst Nu hunnit före mig och skrivit i ämnet.

Mina tankar
Jag anser att räntebevisen är ett intressant tillskott på investeringsmarknaden. Jag tror investeringsformen har potential att bli en succé för Nordea och kan få efterföljare hos de andra bankerna.

Precis som för företagsobligationer bör man diversifiera sitt innehav i räntebevis. Jag tror dock att många amatörinvesterare, liksom jag, behöver läsa på en hel del om området för att inte göra bort sig. För alla investeringar med begränsad avkastning är det oerhört viktigt att skydda kapitalet. Att köpa en procentenhet högre avkastning genom att välja ett bolag med problem är sällan en bra affär.

Om investeringsslaget blir en succé och håller ut till nästa kris kommer det att finnas en helt ny kanal för "distressed investing" som är oerhört intressant för oss värdeinvesterare.

Om aktievärderingarna fortsätter norrut är det inte omöjligt att jag tar en närmre titt på några av räntebevisen framöver. Jag ser personligen dem som intressantare än börsens preferensaktier. Även för räntebevis ser jag Security Analysis av Graham & Dodd som obligatorisk läsning. En seriös investering måste baseras på en riskanalys där bolagets belåning och räntetäckning tas med i kalkylen.

onsdag 19 oktober 2011

Blandade nyheter

Jobb och familj behöver min tid just nu och bloggen har blivit lite lidande, tänkte dock passa på att kommentera några nyheter från senaste veckan:

EQT säljer ISS för hisnande 54 miljarder, en så bra affär att det spekuleras i om köparna G4S ägare kommer att gå med på affären. Investor är delägare både i EQT och i fonden som äger ISS och enligt tidningsuppgifterna kommer man att göra en vinst på 350 miljoner kronor genom affären. Eftersom detta motsvarar under 50 öre per Investoraktie har affären mer ett PR-värde för Investor än något annat. Detta kan dock ha viss betydelse för substansrabatten, men mer behövs.

Investor själva har rapporterat i dagarna och naturligtvis har substansvärdet följt börsen neråt. Börje rapporterar att man investerat 1,1 miljarder kronor i Q3, en betydligt bättre tajming än rivalen Industrivärden visat de senaste åren. Börje värmer också en värdeinvesterare genom att konstatera att man köper när det ser fundamentalt billigt ut. Substansrabatten har sjunkit något men parkerar fortfarande norr om 35 procent.

Nya oljefyndigheter i Nordsjön har glatt främst familjen Lundin och deras följe av småsparare. Men den uppmärksamme har också uppfattat att Maersk minsann har en del av kakan. Jag har inte räknat ut hur många danska öre per aktie detta kan vara värt, någon läsare kanske har grävt i frågan?

Nordea minskar vinsten under Q3, främst till följd av kostnader för personalneddragningar. 1,6 miljarder för att bli av med 2 000 personer? Jag har arbetat med egna företag länge och visst, om vi pratar 2 000 VD:ar kanske det är en rimlig summa. När det gäller verksamheten viker resultatet litegrann och det blir spännande att se hur det går för Handelsbanken i nästa vecka.

Nordeas huvudägare Sampo vinstvarnar, dels till följd av Nordeas sänkta resultat, men även på grund av egna reservationer i försäkringsverksamheten. Sådant är alltid oroväckande, eftersom försäkringsverksamhet lämnar mycket frihet i vad man behöver reservera. Jag ska läsa igenom deras rapport noga när den kommer den 2 november.

fredag 4 mars 2011

Bankernas kapitalsituation

Finansinspektionen gav i förrgår sin syn på bankernas framtida behov av kapitaliseringsgrad (se pressmeddelandet) enligt Basel III-reglerna och svenska förhållanden. Handelsbanken svarade igår att man redan uppfyller dessa krav, med viss marginal.

Så här ser läget ut för de fyra svenska storbankerna.


Kärnprimärkapital Kapitaltäckningsgrad
FI:s krav
10-12 %
15-16 %
Handelsbanken
12,3 %
19,4 %
Nordea
8,8 %
11,9 %
SEB
10,7 %
12,3 %
Swedbank
12,4 %
16,9 %

Handelsbankens siffror är bankens egna bedömningar. Handelsbanken bedömde att Basel III-reglerna skulle innebära att totalt kapital och kärnprimärkapital skulle sänkas med 1,5 procentenheter. Jag har antagit att samma förhållanden gäller för de andra bankerna och reducerat siffrorna man presenterat för 2010-12-31 med 1,5 procentenheter över hela linjen. Det kan såklart variera lite.

Mina reflektioner är att de stora extrautdelningarna många hoppas på inte kommer att ske på ett tag. Det är också ganska stora skillnader mellan bankerna, där Handelsbanken och Swedbank redan uppfyller kraven medan de andra båda har en del samlande i ladorna att göra. Swedbank har tagit sig dit med två nyemissioner, Handelsbanken genom att hålla inne vinstmedel - otroligt imponerande!

En annan reflektion är att kapitalkraven stärkts betydligt, kärnprimärkapitalrelationen innan krisen låg kring 4 % hos bankerna (enligt Nordeas ÅR). Det kommer alltså att bli en utmaning för bankerna att nå samma lönsamhet på eget kapital som tidigare, eftersom man har mindre hävstång. Därför bör bankernas eget kapital värderas lägre idag än det gjort tidigare, så det är inte helt självklart att man kommer tillbaka till tidigare bolagsvärderingar på 2-2,5 ggr eget kapital.

måndag 3 maj 2010

Är börsen övervärderad?

Efter en lång börsuppgång väcks allt oftare frågan: är börsen övervärderad? Det märkliga är att nästan alla svar kommer från magkänsla och att ingen någonsin belägger sin åsikt. Så jag tänkte titta på mina egna analyser för de största bolagen och se om det går att dra någon slutsats.


Först skulle jag vilja omdefiniera frågan lite. Eftersom jag äger en del Avanza ZERO är jag intresserad av om det är läge att öka innehavet, minska det eller behålla det. Därför tittar jag på bolagen som ingår i SIX30RX, som är indexet som ZERO försöker följa.

BolagIndexvikt
SIX30RX
Analysresultat
Nordea
12 %
P/E ca 10, hög investeringskvalitet och ok pris på eget kapital
H & M
12 %
P/E ca 25, hög investeringskvalitet
TeliaSonera
10 %
P/E ca 12, lite skakigare kvalitet än ovanstående
Ericsson
8 %
Ingen enskild analys gjord, P/E 21 räknat på snitt 2007-2009
Handelsbanken
5 %
P/E under 11, hög investeringskvalitet
Sandvik
4 %
Ingen enskild analys gjord, P/E 27 räknat på snitt 2007-2009
SEB
4 %
Ingen enskild analys gjord, P/E 6 räknat på snitt 2007-2009
Volvo
4 %
Ingen enskild analys gjord, P/E 53 räknat på snitt 2007-2009
AstraZeneca
4 %
Ingen enskild analys gjord, P/E 10 räknat på snitt 2007-2009
Övrigt
37 %


Som synes saknas det analyser på ett antal indextunga bolag. Jag har i de fallet helt mekaniskt jämfört snittresultatet per aktie under åren 2007-2009 med dagens pris. För de analyserade bolagen har en mer utförlig bedömning av normal intjäningsförmåga gjorts.

Om man beräknar ett viktat medelvärde med siffrorna ovan så får man ett P/E på 18, vilket är i högsta laget. Jag skulle alltså i nuläget inte öka i Avanza ZERO baserat på dessa siffror. Däremot finns det som synes även i denna lista bolag som har en betydligt attraktivare värdering, som kanske efter en noggrannare analys kan visa sig vara bra köp.

torsdag 29 april 2010

Storbankernas första kvartal 2010

Som jag lovade tidigare idag tänkte jag titta på alla fyra storbankernas kvartalsrapporter som kommit nu. Finanspressen har varit enig om att resultaten varit överraskande bra och att återhämtningen gått fortare än väntat.

För en värdeinvesterare har det inte fullt så stor betydelse om vändningen kommer i Q1 eller Q3, det väsentliga är såklart att den kommer, i synnerhet för de mest utsatta och därigenom mindre uthålliga bankerna SEB och Swedbank. Överblicken över bankerna kommer även hastigt att titta på

JämförtalHandels-bankenNordeaSE-BankenSwedbankKommentar
Räntenetto
-1 %
-9 %
-34 %
-31 %
Jämförelse med Q1 2009
Provisionsnetto
+14 %
+25 %
+8 %
+66 %
Jämförelse med Q1 2009, de två banker som stigit mest är de som är minst beroende av provisionsnettot
Periodens resultat
+3 %
+3 %
-34 %
N/A
Jämförelse med Q1 2009, för Swedbank var resultatet 2009 negativt
Kreditförlustnivå (årstakt)
0,14 %
0,37 %
0,50 %
0,64 %
Under goda år ligger bankerna under 0,2 %, Handelsbanken oftast neråt 0,05 %
Kreditförlust/ bruttoresultat
13 %
23 %
64 %
67 %

Primärkapital-relation
14,6 %
11,2 %
13,9 %
13,5 %
Exklusive övergångsregler
Räntabilitet på eget kapital
13,5 %
11,3 %
2,7 %
2,4 %

P/E rullande 12 mån
12,8
12,8
neg
neg

P/B
1,55
1,32
0,97
0,97


Observera att jag inte pratar om intjäningsförmåga här eller eget kapital reducerat för goodwill (som jag brukar göra), utan resultat på 12 månader och bokfört värde på eget kapital. P/E och P/B räknas på sist betalda aktiekurs den 28 april 2010. En € kostar i skrivande stund 9,62 kr. För Handelsbanken, SEB och Swedbank räknar jag med A-aktiernas priser.

Om man först tittar på likheterna ser man att alla bankerna ökat sitt provisionsnetto, i vissa fall ganska kraftigt, men minskat räntenettot. Provisionsnettots ökning beror mycket på ökade aktiepriser och tillhörande courtage, samtidigt som uppgång lockar till fler affärer. Räntenettot har sjunkit på grund av lägre ränteläge och minskade marginaler. Det låga ränteläget ökar på sikt belåningen, men det är inte säkert att bankerna kan delta i den volymökningen utan att öka på eget kapital.

Att göra jämförelsen vid ett tillfälle, och dessutom med referens till ett kvartal en bit bakåt i tiden gör jämförelsen tidsberoende. Eftersom bankerna verkar på olika marknader är det inget som säger att de befinner sig i samma fas av återhämtningen. Därför är jämförelserna mest rättvisande när bankerna är etablerade på samma marknader.

Man kan på en gång se att jämförelsen faller isär i två jämförelser, de välskötta: Handelsbanken mot Nordea och de straffade: SEB mot Swedbank. Handelsbanken och Nordea har inte varit exponerade mot den baltiska krisen. Nordea har dock genomfört en mindre nyemission, vilket var välbehövligt om man ser till bankens låga primärkapitalrelation i jämförelse med övriga banker. SEB och Swedbank har haft enorma kreditförluster och har gjort stora nyemissioner.

Handelsbanken är i ett bättre skick än sin närmaste motståndare, Nordea. Trots att Handelsbanken inte tog in något nytt kapital från ägarna under krisen har man en starkare ställning och högre räntabilitet på eget kapital. På grund av detta handlas man med en större premie på sitt egna kapital.

I andra klass har vi SEB och Swedbank som värderas ungefär till sitt bokförda egna kapital. För båda bankerna stjäl kreditförlusterna fortfarande majoriteten av resultatet. Båda bankerna har gjort enorma reservationer, vilket kan leda till extrautdelningar även här när kriserna och den politiska turbulensen kring bankerna har lagt sig. Båda bankerna har också tappat kraftigt i räntenetto. Till viss del beror detta på de baltiska länderna och den minskade aktiviteten där, men helt klart har man också tappat marknadsandelar i Sverige till de båda andra storbankerna.

Även Handelsbankens starka finansiella ställning väcker frågan om banken inte är överkapitaliserad. Jag skulle gissa att så fort det är politiskt möjligt - bankerna vill absolut inte väcka politikernas vrede ett valår - kommer diskussionen om extrautdelningar att ta fart i alla banker utom möjligen Nordea.

För att summera detta är alla fyra bankerna på god väg i en återhämtningsfas, där Handelsbanken är aningen före Nordea, i sin tur en bit före SEB och Swedbank. Jag tror att de som köper bankaktier idag, vilka som helst, i det långa loppet kommer att göra en bra affär. Som defensiv värdeinvesterare skulle jag välja Handelsbanken (vilket jag ju gjort) eller Nordea i första hand. Förbättringspotentialen är såklart störst i SEB och Swedbank, men jobbet ska ju göras också.

onsdag 28 april 2010

Rapport från Handelsbanken

Idag är det en stor dag för oss bankinvesterare, efter gårdagens Swedbankrapport släpper alla de andra tre stora sina rapporter idag; Nordea, SEB och slutligen Handelsbanken som jag hunnit kika lite på under lunchen.

Handelsbankens rapport är i mina ögon så stark att man börjar undra om krisen ens existerat. Några av höjdpunkterna:
  • Räntenettot är närapå oförändrat (till skillnad från Swedbank och SEB som tappat) jämfört med Q1 2009
  • Provisionsnettot har stigit med 14 %
  • Kreditförlusterna är nere i 0,14 %, inte business as usual, men resultatpåverkan är nere under 15 %, väldigt starkt jämfört med framförallt Swedbank och SEB
  • 13 nya kontor i Storbritannien visar en expansionsvilja
  • Banken har under kvartalet tjänat 2 % räknat på dagskursen till sina ägare. Betydligt bättre än de ger till sina sparare...
Helt klart har Handelsbanken och Nordea kommit ur krisen på ett starkt sätt (jag tänkte titta mer på Nordea och SEB ikväll), om den nu är över. Jag är helt övertygad om att samma banker kommer att stå starkt om Greklandskrisen blossar upp.

lördag 10 april 2010

Kort analys av Nordea

Denna analys är främst avsedd som ett underlag till Sampoanalysen, och är därför väldigt kortfattad.

Nordea är Nordens största bankkoncern och en av de banker som klarade sig hyggligast i finanskrisen häromsistens, tvåa efter suveränen Handelsbanken. Man bedriver en universalbank med hemmamarknad i Norden utom Island.

En snabb titt på kvalitativa kriterierna för Nordea visar:

Kriterium
Uppfyllt?
Kommentar
Tillräcklig storlek:
JA
Störst i Norden som sagt
Stark finansiell ställning:
JA
För banker funkar inte de vanliga kriterierna, utan jag definierar stark finansiell ställning som att primärkapitalrelationen enligt Basel II ska ligga över 10 %. 
Intjäningsstabilitet:
JA
Vinst hela 2000-talet
Utdelningsstabilitet:
JA
Utdelningar hela 2000-talet
Intjäningstillväxt:
JA
Intjäningsförmågan ligger på kanske 0,70 €/aktie numera, att jämföra med ca 0,55 €/aktie vid millenieskiftet, godkänt med minsta marginal
Trovärdig ledning:
JA
Vet ärligt talat väldigt lite om dem
Gynnsam ägarbild:
JA
Jag ser Sampo som en stark huvudägare. De statliga ägarinslagen är ok så länge de inte är helt styrande. Lite små uppror på stämmor, annars pålitliga vid emissioner och kriser

Nordea är faktiskt en riktigt högkvalitativ verksamhet. Hur ser prisbilden ut idag? Dagskursen för €1 är 9,72 kr.
  • Med en intjäningsförmåga på 0,70 € och ett pris på ca 73 kr blir P/E strax över 10, OK.
  • Det egna kapitalet är 20 mdr €, vilket med 4 miljarder aktier blir ungefär €5 per aktie. Priset per eget kapital blir då 1,5, OK.
Priset är något lägre än för Handelsbanken, men högre än Swedbank (och SEB tror jag, har inte tittat närmre på dem på ett tag). Nordea tvingades dock till en nyemission 2009 för att upprätthålla sin styrka, så Handelsbanken är fortfarande min kvalitetsbank nummer 1.